Panduan Restitusi PPN: Skema Pengembalian Pendahuluan Pasal 17C & 17D UU KUP, Plafon Rp 5 Miliar, dan Mitigasi Risiko SKPKB
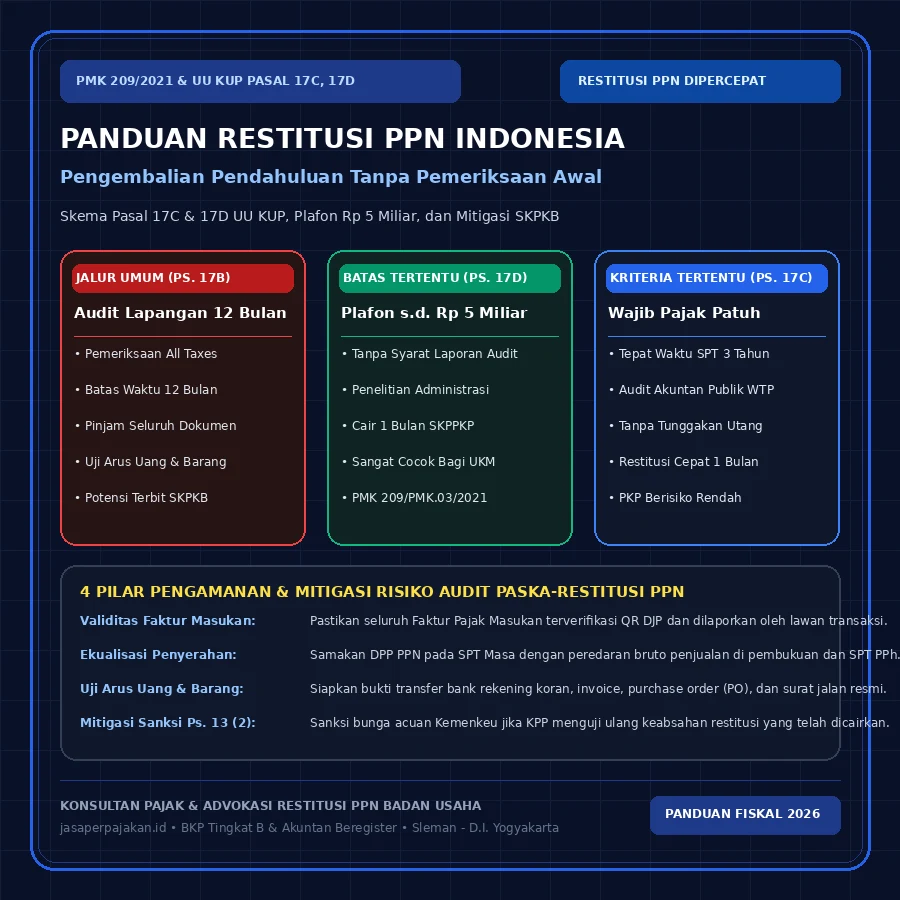
Restitusi PPN adalah hak Pengusaha Kena Pajak (PKP) untuk memperoleh kembali kelebihan Pajak Masukan atas Pajak Keluaran dalam suatu Masa Pajak. Melalui Pasal 17D UU KUP dan PMK 209/PMK.03/2021, PKP dapat mencairkan restitusi hingga Rp 5 miliar secara dipercepat melalui penelitian administratif tanpa pemeriksaan lapangan terlebih dahulu.
Bagi Pengusaha Kena Pajak (PKP) yang bergerak di sektor manufaktur, perdagangan besar, konstruksi, maupun industri pengolahan berorientasi ekspor, posisi Surat Pemberitahuan (SPT) Masa PPN Lebih Bayar (LB) merupakan fenomena finansial yang sangat lumrah. Kelebihan bayar ini terjadi ketika akumulasi Pajak Masukan (PM) yang dibayar saat pembelian bahan baku, barang dagangan, atau belanja modal (capital expenditure) bernilai lebih besar daripada Pajak Keluaran (PK) yang dipungut dari pelanggan.
Di koridor ekonomi dan industri Daerah Istimewa Yogyakarta (seperti sentra kerajinan dan mebel ekspor di Banguntapan, Sewon, dan Kasihan Kabupaten Bantul; kawasan pergudangan dan fabrikasi di Mlati, Gamping, dan Depok Kabupaten Sleman; hingga pelaku industri kreatif Kota Yogyakarta) serta poros manufaktur Jawa Tengah di Solo Raya, Klaten, dan kawasan industri Semarang, dana lebih bayar PPN yang tertahan di kas negara sering kali bernilai ratusan juta hingga miliaran rupiah. Menahan dana tersebut dalam bentuk kompensasi terus-menerus tentu mengunci likuiditas (cashflow) operasional perusahaan.
Namun, banyak direktur keuangan dan pemilik badan usaha merasa ragu atau bahkan takut mengajukan restitusi ke Kantor Pelayanan Pajak (KPP). Kekhawatiran ini berakar dari anggapan umum bahwa setiap permohonan restitusi pasti memicu audit lapangan menyeluruh (all taxes) yang berujung pada penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB). Padahal, Direktorat Jenderal Pajak (DJP) melalui Peraturan Menteri Keuangan Nomor 209/PMK.03/2021 telah membuka pintu lebar melalui skema Pengembalian Pendahuluan Kelebihan Pembayaran Pajak, di mana restitusi PPN hingga Rp 5.000.000.000 (lima miliar rupiah) dapat dicairkan dalam tempo 1 bulan kalender hanya melalui penelitian dokumen administratif tanpa perlu pemeriksaan lapangan pendahuluan.
Landasan Hukum & Kerangka Yuridis Restitusi PPN
Ketentuan yuridis mengenai hak dan prosedur restitusi PPN diatur secara komprehensif dalam: Undang-Undang Nomor 6 Tahun 1983 stdtd Undang-Undang Nomor 7 Tahun 2021 (UU HPP / KUP) khususnya Pasal 17B, Pasal 17C, dan Pasal 17D; Undang-Undang PPN Nomor 42 Tahun 2009 stdtd UU HPP Pasal 9 ayat (4a) hingga ayat (4f); Peraturan Menteri Keuangan Nomor 39/PMK.03/2018 stdd Peraturan Menteri Keuangan Nomor 209/PMK.03/2021 tentang Tata Cara Percepatan Pengembalian Kelebihan Pembayaran Pajak; serta pedoman operasional DJP PER-05/PJ/2023 terkait percepatan pengembalian kelebihan pajak.
Mengapa SPT Masa PPN Mengalami Lebih Bayar (LB)?
Sebelum menentukan strategi restitusi, tim akuntansi perusahaan perlu membedah akar penyebab terjadinya Lebih Bayar pada SPT Masa PPN Formulir 1111. Berdasarkan Pasal 9 ayat (4b) UU PPN, kondisi Lebih Bayar pada umumnya bersumber dari 5 skenario bisnis berikut:
1. Ekspor Barang atau Jasa Kena Pajak (Tarif 0%)
Perusahaan yang mengekspor hasil produksi (misalnya furnitur kayu dari Bantul, garmen dari Sukoharjo, atau produk olahan dari Semarang) dikenakan tarif PPN 0% pada Pajak Keluaran. Karena Pajak Masukan atas pembelian bahan baku dan logistik domestik dibayar 11%, posisi SPT Masa PPN akan selalu mengalami Lebih Bayar kumulatif setiap bulannya.
2. Penyerahan kepada Pemungut PPN (WAPU)
Kontraktor, konsultan, atau rekanan pengadaan barang/jasa yang bertransaksi dengan Instansi Pemerintah (KPPN/Bendahara Daerah) atau Badan Usaha Milik Negara (BUMN). PPN Keluaran dipungut langsung oleh bendahara (faktur 020 atau 030), sehingga Pajak Keluaran yang disetor sendiri bernilai nihil, sementara Pajak Masukan operasional tetap dapat dikreditkan.
3. Investasi Mesin & Belanja Modal Awal (Tahap Pra-Produksi)
Pabrik atau entitas usaha baru yang tengah membangun sarana fisik dan membeli mesin-mesin industri berkapasitas besar. Pada tahap pra-operasi atau ekspansi lini fasilitas, Pajak Masukan atas barang modal sangat besar sementara omzet penjualan komersial belum bergulir optimal.
4. Penyerahan BKP/JKP dengan Fasilitas PPN Tidak Dipungut
Penyerahan barang modal atau bahan baku ke Kawasan Berikat (KB), Kawasan Ekonomi Khusus (KEK), atau proyek strategis tertentu yang memperoleh fasilitas PPN Tidak Dipungut (faktur pajak kode 070). Pajak Masukan yang dibayar oleh produsen tetap dapat dikreditkan sesuai ketentuan peraturan perundang-undangan.
Komparasi 3 Skema Restitusi PPN: Jalur Pemeriksaan vs Percepatan
Dalam kerangka tata laksana perpajakan nasional, Wajib Pajak memiliki hak untuk memilih pintu pengembalian kelebihan pembayaran pajak. Ketiga jalur tersebut memiliki konsekuensi prosedur, durasi pencairan, dan tingkat risiko fiskal yang sangat kontras sebagaimana dirangkum dalam tabel komparatif berikut:
| Parameter Komparasi | Jalur Umum (Pasal 17B UU KUP) | Wajib Pajak Patuh (Pasal 17C UU KUP) | Persyaratan Tertentu (Pasal 17D UU KUP) |
|---|---|---|---|
| Metode Pengujian | Pemeriksaan Lapangan Mendalam (Audit Komprehensif) | Penelitian Dokumen Kantor (Tanpa Pemeriksaan Lapangan) | Penelitian Dokumen Kantor (Tanpa Pemeriksaan Lapangan) |
| Jangka Waktu Keputusan | Paling lambat 12 bulan sejak permohonan lengkap | Paling lama 1 bulan sejak permohonan lengkap | Paling lama 1 bulan sejak permohonan lengkap |
| Batasan / Plafon Nominal | Tidak dibatasi (Berapapun nominal LB) | Tidak dibatasi (Berdasarkan status Keputusan WP Patuh) | Maksimal Rp 5.000.000.000 per Masa Pajak (PMK 209/2021) |
| Kualifikasi Prasyarat | Terbuka untuk seluruh PKP yang memilih opsi pemeriksaan | Wajib memiliki SK Kriteria Tertentu & Audit WTP 3 tahun | Tidak perlu audit KAP, terbuka luas bagi PKP menengah & UMKM |
| Produk Hukum yang Terbit | SKPLB, SKPN, atau SKPKB (Didahului risalah SPHP) | SKPPKP (Surat Keputusan Pengembalian Pendahuluan) | SKPPKP (Surat Keputusan Pengembalian Pendahuluan) |
| Potensi Audit Paska-Cair | Nihil (Karena telah selesai diaudit secara final) | DJP dapat menerbitkan SP2 Pemeriksaan jika ditemukan indikasi fiskal | DJP berwenang memeriksa kepatuhan materiil dalam masa daluwarsa 5 tahun |
Mekanisme Pengembalian Pendahuluan Pasal 17D (Limit Rp 5 Miliar)
Bagi sebagian besar badan usaha skala menengah dan produsen lokal, instrumen Pasal 17D UU KUP yang diperkuat oleh PMK 209/PMK.03/2021 merupakan opsi paling realistis dan menguntungkan. Melalui beleid ini, Menteri Keuangan menaikkan plafon restitusi PPN yang dapat dimohonkan pengembalian pendahuluan dari sebelumnya hanya Rp 1 miliar menjadi Rp 5 miliar.
Keunggulan mutlak dari skema Pasal 17D adalah: perusahaan Anda tidak diwajibkan memiliki opini Wajar Tanpa Pengecualian (WTP) dari Kantor Akuntan Publik (KAP) independen, dan tidak memerlukan surat penetapan khusus sebagai Wajib Pajak Kriteria Tertentu dari Kantor Wilayah DJP. Setiap Pengusaha Kena Pajak berhak memanfaatkan jalur ini sepanjang memenuhi kriteria formal berikut:
- Kepatuhan Formal Pelaporan: SPT Masa PPN yang memuat permohonan Lebih Bayar disampaikan tepat waktu (tidak melampaui batas akhir hari kerja bulan berikutnya).
- Batas Plafon Nominal: Jumlah kelebihan pembayaran PPN paling banyak sebesar Rp 5.000.000.000 (lima miliar rupiah) pada Masa Pajak bersangkutan atau pada SPT Pembetulan yang disampaikan.
- Tidak Berstatus Pidana Fiskal: Wajib Pajak tidak sedang dilakukan pemeriksaan bukti permulaan (bukper) tindak pidana di bidang perpajakan, penyidikan, atau sedang menjalani penuntutan tindak pidana perpajakan.
- Tidak Pernah Dipidana Pajak: Wajib Pajak tidak pernah dijatuhi hukuman pidana perpajakan yang telah berkekuatan hukum tetap (inkracht) dalam kurun waktu 5 (lima) tahun terakhir.
Alur Penelitian Kantor KPP: Apa yang Divalidasi dalam Waktu 30 Hari?
Meskipun proses Pasal 17D tidak melibatkan kedatangan Tim Pemeriksa ke lokasi pabrik atau kantor perusahaan, DJP tetap melakukan proses penyaringan ketat melalui Penelitian Kantor oleh Pejabat Fungsional Peneliti atau Account Representative (AR). Berdasarkan Pasal 10 PMK 39/PMK.03/2018 stdd PMK 209/PMK.03/2021, ruang lingkup penelitian meliputi 4 parameter validasi sistem:
1. Validitas Formal & Aritmetika SPT
Meneliti kelengkapan pengisian formulir induk SPT Masa PPN 1111 beserta seluruh lampiran (Formulir 1111 AB, 1111 A1, 1111 A2, 1111 B1, 1111 B2, dan 1111 B3). Sistem DJP memverifikasi tidak ada kesalahan hitung matematis atau ketidakcocokan kompensasi dari masa pajak sebelumnya.
2. Konfirmasi Faktur Pajak Masukan di Portal e-Faktur
Pajak Masukan yang dikreditkan oleh pemohon wajib terdaftar dan berstatus Approval Sukses di basis data server DJP. Jika terdapat faktur masukan dari supplier yang belum diunggah atau berstatus reject, nilai PPN tersebut akan langsung dicoret dari kalkulasi restitusi pendahuluan.
3. Validasi Dokumen Kepabeanan Ekspor (PEB)
Bagi eksportir barang, nomor Pemberitahuan Ekspor Barang (PEB) disinkronisasikan langsung secara host-to-host dengan sistem Direktorat Jenderal Bea dan Cukai (DJBC). Dokumen ekspor harus telah berstatus Nota Pelayanan Ekspor (NPE) dan tercatat riil tanggal keberangkatan kapal/pesawat (bill of lading / airway bill).
4. Uji Penyerahan Pemungut WAPU
Untuk rekanan instansi pemerintah atau BUMN, sistem meneliti apakah Faktur Pajak Keluaran berkode transaksi 020 atau 030 telah dikonfirmasi pemungutannya serta dipadankan dengan Surat Setoran Pajak (SSP) atau sarana administrasi bank persepsi yang sah.
Jika hasil penelitian menunjukkan seluruh data valid, Kepala KPP Pratama Sleman, KPP Pratama Bantul, KPP Pratama Yogyakarta, maupun KPP di wilayah Solo dan Semarang wajib menerbitkan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP) paling lama 1 (satu) bulan sejak tanggal penerimaan SPT Masa PPN secara lengkap. Selanjutnya, Kantor Pelayanan Perbendaharaan Negara (KPPN) mencairkan dana melalui Surat Perintah Membayar Kelebihan Pajak (SPMKP) langsung ke nomor rekening giro perseroan dalam waktu beberapa hari kerja.
Mitigasi Risiko Pemeriksaan Paska-Restitusi & Sanksi Bunga UU HPP
Inilah titik krusial yang wajib dipahami oleh jajaran manajemen: Cairnya dana restitusi via SKPPKP bukan berarti pembukuan perusahaan Anda telah bebas dari risiko pemeriksaan untuk selamanya. Berdasarkan Pasal 17C ayat (4) dan Pasal 17D ayat (4) UU KUP, Direktur Jenderal Pajak memiliki kewenangan hukum penuh untuk melakukan pemeriksaan kepatuhan materiil di kemudian hari dalam batas daluwarsa penetapan pajak 5 (lima) tahun.
Apabila di masa mendatang KPP menerbitkan Surat Perintah Pemeriksaan (SP2) dan pemeriksa menemukan bahwa terdapat Pajak Masukan yang tidak berhak dikreditkan (misalnya supplier Anda terindikasi menerbitkan faktur fiktif/TBTS atau dokumen arus barang tidak lengkap), pemeriksa akan menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Dalam kerangka Undang-Undang Nomor 7 Tahun 2021 (UU HPP), sanksi administrasi atas SKPKB paska-restitusi dihitung menggunakan formula suku bunga acuan bulanan Bank Indonesia yang ditetapkan Menkeu ditambah uplift margin (Pasal 13 ayat 2 UU KUP). Walaupun tarif sanksi UU HPP jauh lebih adil dibandingkan era UU KUP lama (yang mengenakan denda kenaikan 100%), nilai akumulasi bunga tetap dapat menggerus profitabilitas perusahaan jika tidak diantisipasi sejak dini.
4 Pilar Pengamanan Pajak Sebelum Mengajukan Restitusi PPN
Guna menjamin dana pengembalian pendahuluan aman secara yuridis dan tidak menjadi bumerang utang pajak di masa depan, tim manajemen pajak badan usaha dan akuntansi internal wajib menjalankan 4 pilar verifikasi proteksi berikut:
-
Audit Forensik Faktur Pajak Masukan (Pemeriksaan Vendor Kredibel):
Pastikan setiap Faktur Pajak Masukan yang dikreditkan berasal dari transaksi barang/jasa riil dengan supplier yang memiliki eksistensi operasional jelas. Simpan bukti transfer perbankan resmi yang mencantumkan nama rekening berbadan hukum vendor, bukan pembayaran tunai atau transfer ke rekening perorangan non-rekanan. Pelajari tata kelola administrasi faktur masukan dalam panduan administrasi e-Faktur PPN batas upload dan mitigasi reject. -
Sinkronisasi Ekualisasi Omzet PPN terhadap PPh Badan:
Seluruh Dasar Pengenaan Pajak (DPP) penyerahan yang dilaporkan pada SPT Masa PPN Masa Januari sampai Desember harus cocok (reconciled) dengan akun Penjualan Bruto pada Laporan Laba Rugi komersial dan Form 1771-I SPT Tahunan. Inkonsistensi angka omzet akan menjadi pintu masuk utama KPP menerbitkan surat panggilan SP2DK atau SP2 pemeriksaan paska-restitusi. Terapkan protokol lengkap strategi ekualisasi PPN vs PPh Badan secara berkala. -
Dokumentasi Arus Fisik Barang Lengkap (3-Way Matching):
Bagi entitas dagang dan manufaktur, setiap klaim kredit Pajak Masukan wajib dibarengi bukti fisik yang solid: Purchase Order (PO), Delivery Order / Surat Jalan bertanda tangan bagian gudang penerima, Invoice bermeterai/resmi, dan pencatatan dalam Kartu Stok Persediaan (Inventory Ledger). Kelengkapan berkas ini adalah tameng terkuat dalam membuktikan keabsahan material transaksi. -
Kerapian Pembukuan Sesuai SAK & Rekonsiliasi Fiskal:
Pastikan setiap transaksi mutasi kas, utang, piutang, dan pencatatan aset telah dibukukan dengan prinsip akuntansi yang tertib. Dukungan dari tim jasa pembukuan dan penyusunan laporan keuangan memastikan kertas kerja ekualisasi siap disajikan secara instan kapanpun KPP meminta konfirmasi data.
Studi Kasus Koridor Bisnis DIY & Solo Raya: Restitusi PT Furnitur Ekspor
Sebagai ilustrasi implementasi nyata, mari telaah studi kasus sebuah perseroan terbatas (PT) manufaktur furnitur kayu jati dan dekorasi rumah berorientasi ekspor yang berlokasi di kawasan industri Kasihan, Kabupaten Bantul, dengan fasilitas pergudangan logistik di Depok, Kabupaten Sleman. Perusahaan rutin mengekspor kontainer furnitur ke pasar Eropa dan Amerika Serikat dengan nilai penyerahan rata-rata Rp 4.500.000.000 per kuartal (dikenakan tarif PPN 0%).
Untuk memproduksi furnitur tersebut, perseroan membeli kayu bersertifikat SVLK, bahan finishing kimia, dan aksesori logam dari berbagai supplier resmi di wilayah Solo Raya, Klaten, dan Jepara dengan akumulasi Pajak Masukan sebesar Rp 385.000.000 dalam 3 bulan. Selama bertahun-tahun, manajemen perseroan selalu memilih opsi "Kompensasi ke Masa Pajak Berikutnya" karena kekhawatiran direksi bahwa mengajukan restitusi akan memicu audit KPP yang mengganggu operasional harian.
Setelah berkonsultasi dengan konsultan pajak beregister BKP, manajemen perseroan memutuskan mengajukan permohonan restitusi pada SPT Masa PPN masa pajak September dengan memilih skema Pengembalian Pendahuluan Pasal 17D UU KUP (PMK 209/2021) senilai Rp 385.000.000. Sebelum berkas dikirimkan, konsultan melakukan pra-audit:
- Melakukan konfirmasi silang 100% faktur masukan via sistem e-Faktur dan memastikan status seluruh vendor aktif dan valid.
- Memvalidasi kesesuaian nomor PEB pada lampiran 1111 A1 dengan dokumen NPE Bea Cukai Pelabuhan Tanjung Emas Semarang.
- Menyiapkan berkas ekualisasi arus barang dan pembayaran transfer bank rekening koran.
Hasilnya sangat menggembirakan: dalam waktu 22 hari kerja sejak pelaporan SPT Masa PPN, KPP Pratama Bantul menerbitkan SKPPKP secara penuh sebesar Rp 385.000.000 tanpa koreksi sepeser pun, dan dana langsung cair ke rekening bank perusahaan melalui SPMKP. Arus kas likuiditas perseroan kembali sehat untuk mendanai pembelian bahan baku gelombang produksi berikutnya tanpa perlu menarik pinjaman modal kerja perbankan.
Cairkan Restitusi PPN Perusahaan Anda dengan Aman & Terukur
Jangan biarkan likuiditas miliaran rupiah tertahan di kas negara karena ragu pada prosedur pengembalian pajak. Tim konsultan pajak berizin resmi kami siap mendampingi proses pra-audit dokumen, rekonsiliasi e-Faktur, pengajuan restitusi Pasal 17C/17D, hingga mitigasi risiko audit di wilayah Sleman, Jogja Kota, Bantul, Solo Raya, Klaten, dan Semarang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.