Panduan Lengkap Administrasi e-Faktur PPN: Batas Upload Tanggal 15, Manajemen Pengkreditan Pajak Masukan, dan Mitigasi Faktur Reject
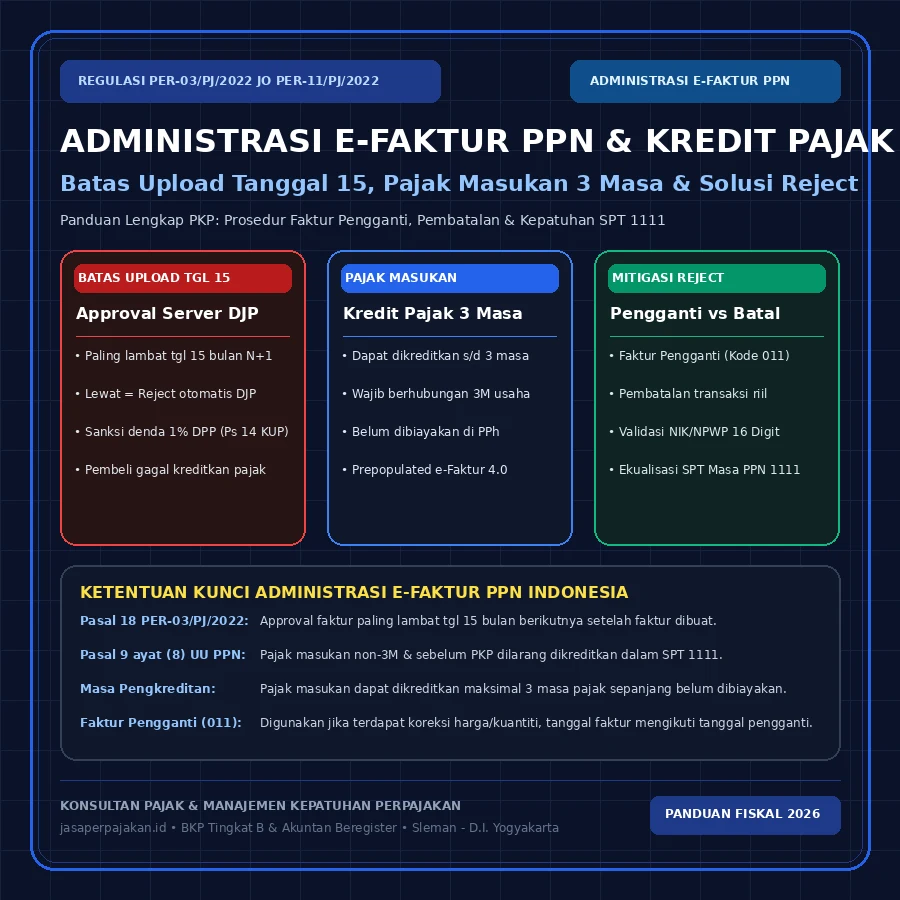
Batas upload e-Faktur adalah ketentuan tenggat waktu persetujuan (approval) faktur pajak elektronik ke server DJP paling lambat tanggal 15 bulan berikutnya setelah tanggal pembuatan faktur, sebagaimana diatur dalam Pasal 18 ayat (1) PER-03/PJ/2022; keterlambatan menyebabkan faktur otomatis di-reject dan dikenai sanksi denda 1% DPP.
Bagi setiap Pengusaha Kena Pajak (PKP), baik yang beroperasi dalam skala perseroan terbatas (PT), persekutuan komanditer (CV), maupun perseorangan di sektor manufaktur, distribusi, perdagangan besar, hingga jasa korporasi, administrasi Pajak Pertambahan Nilai (PPN) adalah garda terdepan kepatuhan perpajakan. Kesalahan dalam menerbitkan atau mengelola Faktur Pajak Elektronik (e-Faktur) bukan hanya menimbulkan kekacauan pembukuan akuntansi, melainkan dapat langsung berujung pada sanksi denda finansial berat dan penolakan hak pengkreditan Pajak Masukan bagi rekanan bisnis.
Sejak diberlakukannya Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 yang kemudian disempurnakan dengan PER-11/PJ/2022, Direktorat Jenderal Pajak (DJP) menerapkan batasan sistemik yang sangat ketat mengenai batas waktu persetujuan faktur pajak ke server DJP. Di lapangan, khususnya bagi pelaku usaha di koridor industri dan perdagangan Daerah Istimewa Yogyakarta (seperti kawasan pergudangan dan niaga di Mlati, Depok, dan Berbah Kabupaten Sleman, sentra ekspor kerajinan di Bantul, hingga Kota Yogyakarta) serta Jawa Tengah (Solo, Klaten, Boyolali, dan kawasan industri Semarang), masih banyak staf akuntansi yang belum menyadari konsekuensi fatal dari aturan batas tanggal 15 ini.
Keterlambatan approval satu hari saja melampaui tanggal 15 bulan berikutnya mengakibatkan faktur pajak secara otomatis memperoleh status Reject dari sistem DJP. Faktur yang di-reject tidak dapat diperbaiki, tidak dapat dimintakan persetujuan ulang, dan dianggap oleh hukum perpajakan sebagai faktur pajak yang tidak dibuat. Akibatnya, penjual terancam sanksi denda Pasal 14 ayat (4) UU KUP sebesar 1% dari Dasar Pengenaan Pajak (DPP), sedangkan pembeli kehilangan hak mengkreditkan Pajak Masukan senilai 11% dari nilai transaksi. Melalui pendampingan menyeluruh dari konsultan pajak badan usaha profesional, risiko disrupsi operasional ini dapat dimitigasi sejak hulu.
Landasan Hukum & Regulasi Baku Administrasi e-Faktur
Ketentuan operasional dan kepatuhan Faktur Pajak mengacu pada: Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Pasal 9 dan Pasal 13 Undang-Undang PPN; Pasal 14 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP); Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 stdtd PER-11/PJ/2022 tentang Faktur Pajak; serta Peraturan Menteri Keuangan Nomor 18/PMK.03/2021 dan PMK 81/2024 terkait sistem administrasi perpajakan Core Tax.
Mekanisme Batas Waktu Upload Tanggal 15: Pasal 18 PER-03/PJ/2022
Salah satu perubahan paling fundamental dalam PER-03/PJ/2022 yang wajib dipahami oleh direktur operasional dan manajer keuangan adalah penegasan klausul batas waktu unggah (upload) faktur pajak elektronik. Ketentuan ini diatur secara eksplisit dalam Pasal 18 ayat (1) PER-03/PJ/2022:
"e-Faktur sebagaimana dimaksud dalam Pasal 12 ayat (1) wajib diunggah (di-upload) ke Direktorat Jenderal Pajak dengan menggunakan aplikasi e-Faktur dan memperoleh persetujuan dari Direktorat Jenderal Pajak, paling lambat tanggal 15 bulan berikutnya setelah tanggal pembuatan e-Faktur."
Aturan ini sering disalahpahami oleh Wajib Pajak yang menyamakan batas upload e-Faktur dengan batas akhir pelaporan SPT Masa PPN (yang jatuh tempo pada akhir bulan berikutnya). Padahal keduanya merupakan dua tenggat waktu yang sepenuhnya berbeda:
Tanggal 15 Bulan N+1
Faktur Pajak yang dibuat pada bulan transaksi (misal: 28 Oktober 2026) wajib sudah memperoleh status Approval Sukses dari DJP paling lambat tanggal 15 November 2026 pukul 23.59 WIB. Lewat dari detik tersebut, server DJP menolak verifikasi secara permanen.
Hari Terakhir Bulan N+1
Setelah seluruh faktur keluaran dan masukan disetujui, pembayaran PPN Kurang Bayar serta pengunggahan induk Formulir SPT Masa PPN 1111 wajib diselesaikan sebelum akhir bulan berikutnya (misal: 30 November 2026).
Dampak Yuridis & Finansial Faktur Pajak Reject
Bila staf faktur perusahaan di KPP Pratama Yogyakarta atau KPP Pratama Surakarta lupa mengunggah faktur penjualan bertanggal 30 Oktober hingga tanggal 16 November, sistem DJP akan memunculkan kode error ETAX-40001: Faktur tidak dapat di-approve karena telah melampaui batas waktu upload. Konsekuensinya meliputi:
- Faktur Tidak Diakui sebagai Faktur Pajak Sah: Berdasarkan Pasal 18 ayat (3) PER-03/PJ/2022, e-Faktur yang tidak memperoleh persetujuan DJP bukan merupakan Faktur Pajak. Penjual dianggap tidak menerbitkan faktur pajak pada saat penyerahan.
- Sanksi Administrasi Denda 1% DPP: Berdasarkan Pasal 14 ayat (4) UU KUP stdtd UU HPP, PKP penerbit dikenai Surat Tagihan Pajak (STP) dengan denda sebesar 1% dari Dasar Pengenaan Pajak (DPP). Jika nilai DPP adalah Rp 1.000.000.000, denda tunai mencapai Rp 10.000.000.
- Sengketa Hubungan Bisnis dengan Pembeli: Karena faktur berstatus reject, barcode faktur tidak valid dan lawan transaksi tidak dapat mengimpor faktur tersebut ke dalam daftar Pajak Masukan mereka. Pembeli kehilangan hak kredit pajak sebesar Rp 110.000.000 (11%), yang sering memicu pemotongan pembayaran piutang dagang.
Tabel Matriks Komparatif Status Faktur Pajak & Prosedur Penanganannya
Dalam operasional harian, Wajib Pajak dihadapkan pada berbagai skenario perubahan data transaksi. Memahami perbedaan antara Faktur Pengganti, Faktur Batal, Retur, dan Faktur Reject sangat penting agar perlakuan akuntansi selaras dengan pembukuan dan laporan keuangan fiskal:
| Status Faktur | Kode Transaksi | Kondisi Penerapan | Dampak Pembukuan & SPT Masa | Solusi Kepatuhan |
|---|---|---|---|---|
| Faktur Normal | 010 / 020 / 030 | Penyerahan BKP/JKP pertama kali kepada pembeli atau pemungut PPN. | Diakui sebagai Pajak Keluaran (penjual) dan Pajak Masukan (pembeli). | Upload sebelum tgl 15 bulan berikutnya; lapor pada SPT Masa PPN masa bersangkutan. |
| Faktur Pengganti | 011 / 021 / 031 | Terdapat kesalahan penulisan harga, kuantiti barang, nama barang, atau alamat transaksi yang telah disetujui DJP. | Menggantikan faktur normal sebelumnya; nilai PPN lama disesuaikan dengan nilai revisi. | Nomor Seri (NSFP) tetap sama, digit status berubah dari 0 ke 1; tanggal faktur mengikuti tanggal pengganti dibuat. |
| Faktur Batal | Batal (Status Void) | Transaksi dibatalkan secara total oleh kedua belah pihak atau terjadi salah input NPWP pembeli. | Menjadikan DPP dan PPN bernilai nol (0) pada SPT Masa; NSFP tidak dapat digunakan kembali. | Wajib didukung dokumen pembatalan resmi bermaterai (berita acara pembatalan kontrak/PO). |
| Nota Retur / Pembatalan Jasa | Nota Retur / Batal | Pengembalian sebagian barang rusak/tidak sesuai spesifikasi setelah faktur normal di-approve. | Mengurangi Pajak Keluaran penjual dan mengurangi Pajak Masukan pembeli pada masa nota retur dibuat. | Pembeli menerbitkan Nota Retur secara elektronik; penjual menginput di menu Retur Faktur Keluaran. |
| Faktur Terlambat Upload | Reject DJP | Diupload melampaui tanggal 15 bulan berikutnya setelah tanggal pembuatan faktur. | Tidak diakui sebagai faktur pajak; memicu STP denda 1% DPP; pembeli gagal kredit pajak. | Buat faktur baru dengan tanggal bulan berjalan atau tanggal penyerahan revisi, batalkan draf reject lama. |
Ketentuan Pengkreditan Pajak Masukan 3 Masa (Pasal 9 UU PPN stdtd UU HPP)
Bagi pihak pembeli yang berstatus PKP, Pajak Masukan yang dibayarkan atas perolehan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) merupakan aset pengurang terhadap Pajak Keluaran yang dipungut dari konsumen. Namun, hak pengkreditan ini dibatasi oleh syarat substantif dan formal yang sangat tegas.
Relaksasi Pengkreditan Maksimal 3 Masa Pajak
Berdasarkan Pasal 9 ayat (9) Undang-Undang PPN sebagaimana telah diubah oleh UU Harmonisasi Peraturan Perpajakan (UU HPP):
"Pajak Masukan yang dapat dikreditkan, tetapi belum dikreditkan dengan Pajak Keluaran pada Masa Pajak yang sama, dapat dikreditkan pada Masa Pajak berikutnya paling lama 3 (tiga) Masa Pajak setelah berakhirnya Masa Pajak saat Faktur Pajak dibuat, sepanjang belum dibiayakan sebagai pengeluaran (biaya) dan belum dilakukan pemeriksaan."
Sebagai contoh, jika sebuah perusahaan manufaktur di Klaten menerima Faktur Pajak Masukan tertanggal 15 Agustus 2026, maka faktur tersebut dapat dikreditkan pada:
- Masa Pajak yang sama: Masa Agustus 2026
- Masa Pajak ke-1 berikutnya: Masa September 2026
- Masa Pajak ke-2 berikutnya: Masa Oktober 2026
- Masa Pajak ke-3 berikutnya: Masa November 2026 (batas pengkreditan terluar)
Jika lewat dari pelaporan SPT Masa November 2026 faktur tersebut belum juga dikreditkan, Wajib Pajak tidak dapat lagi mengkreditkannya pada SPT Masa Desember 2026. Satu-satunya jalan legal adalah melakukan Pembetulan SPT Masa PPN untuk Masa Agustus, September, Oktober, atau November 2026, sepanjang KPP belum menerbitkan Surat Perintah Pemeriksaan (SP2).
Daftar Pajak Masukan yang Tidak Dapat Dikreditkan (Pasal 9 ayat 8 UU PPN)
Banyak pengusaha terkejut saat menerima surat cinta fiskal atau SP2DK karena mengkreditkan faktur masukan yang secara hukum dilarang. Berdasarkan Pasal 9 ayat (8) UU PPN, Pajak Masukan tidak dapat dikreditkan untuk pengeluaran berikut:
Pengeluaran Non-3M (Kegiatan Usaha)
Perolehan barang atau jasa yang tidak mempunyai hubungan langsung dengan kegiatan untuk Mendapatkan, Menagih, dan Memelihara (3M) penghasilan usaha. Contoh: belanja pribadi direksi atau renovasi vila keluarga pemegang saham.
Pembelian & Operasional Kendaraan Sedan
Perolehan dan pemeliharaan kendaraan bermotor berupa sedan dan station wagon, kecuali jika kendaraan tersebut merupakan barang dagangan atau disewakan langsung (seperti usaha rental mobil resmi).
Perolehan Sebelum Dikukuhkan PKP
Pajak masukan atas perolehan BKP/JKP sebelum pengusaha dikukuhkan secara resmi sebagai Pengusaha Kena Pajak oleh KPP Pratama setempat.
Faktur Cacat atau Tidak Lengkap
Faktur Pajak yang tidak memenuhi ketentuan formal Pasal 13 ayat (5) UU PPN, seperti tidak memuat nama, alamat, atau NIK/NPWP 16 digit pembeli secara benar, atau belum mendapat persetujuan approval DJP.
Jika Pajak Masukan tidak dapat dikreditkan karena kriteria non-3M, nilai PPN tersebut juga tidak boleh dibiayakan dalam SPT Tahunan PPh Badan. Namun jika tidak dapat dikreditkan karena alasan administratif, nilai tersebut dapat dibiayakan secara fiskal. Untuk memastikan analisis perlakuan biaya ini tepat, pelajari lebih lanjut dalam ulasan kami tentang strategi ekualisasi pajak PPN vs SPT Tahunan PPh Badan.
Fitur Prepopulated e-Faktur 4.0 dan Integrasi Core Tax DJP (PMK 81/2024)
Dalam pembaruan sistem aplikasi e-Faktur versi 4.0 dan transisi menuju arsitektur Core Tax Administration System (Coretax DJP) sebagaimana diatur dalam PMK Nomor 81 Tahun 2024, proses administrasi perpajakan telah bergerak ke arah otomatisasi data (data prepopulated).
Arsitektur Otomatisasi e-Faktur 4.0 & Coretax DJP:
- 01. Prepopulated Pajak Masukan: Seluruh Faktur Pajak Keluaran yang telah di-approve oleh lawan transaksi otomatis masuk ke dalam sistem e-Faktur pembeli tanpa perlu scan barcode manual satu per satu.
- 02. Prepopulated Dokumen Kepabeanan (PIB & PEB): Pajak Masukan atas importasi barang (PPN Impor) disinkronkan langsung dari data Direktorat Jenderal Bea dan Cukai (DJBC) secara real-time.
- 03. Validasi Wajib NIK 16 Digit & NITKU: Sistem e-Faktur secara otomatis memvalidasi keabsahan NPWP 16 digit dan Nomor Identitas Tempat Kegiatan Usaha (NITKU) cabang, mencegah penerbitan faktur kepada entitas anonim atau fiktif.
- 04. Integrasi Deposit Pajak: Saldo kelebihan bayar PPN dapat dialokasikan langsung melalui modul Tax Account Management (TAM) untuk melunasi utang pajak lainnya secara unifikasi, sebagaimana dirinci dalam panduan resmi Coretax DJP dan mekanisme deposit pajak.
Simulasi Studi Kasus: Transaksi Lintas Wilayah Sleman, Klaten, dan Solo
Untuk melihat penerapan regulasi ini dalam dinamika bisnis nyata di Jawa Tengah dan DIY, mari kita pelajari studi kasus PT Mataram Distribusi Mandiri, sebuah perusahaan distributor bahan bangunan yang terdaftar di KPP Pratama Sleman (berkantor di Jl. Magelang, Mlati, Sleman):
Kronologi Kasus Penjualan & Sengketa e-Faktur:
- Pada tanggal 27 Oktober 2026, PT Mataram mengirimkan pesanan semen dan besi senilai Rp 500.000.000 (DPP) dengan PPN 11% sebesar Rp 55.000.000 kepada PT Solo Graha Konstruksi di Surakarta (KPP Pratama Surakarta). Barang dan Surat Jalan diterima pada hari yang sama.
- Staf administrasi penagihan PT Mataram membuat draf e-Faktur tertanggal 27 Oktober 2026 dengan Nomor Seri Faktur Pajak (NSFP) resmi. Namun karena ada kendala jaringan internet di kantor Mlati dan staf cuti bersama, draf tersebut baru di-klik Upload pada tanggal 16 November 2026.
- Pada saat di-upload tanggal 16 November, server DJP langsung merespons dengan status
Rejectkarena telah melewati batas akhir tanggal 15 November 2026 pukul 23.59 WIB (Pasal 18 PER-03/PJ/2022). - PT Solo Graha Konstruksi menolak membayar tagihan senilai Rp 555.000.000 karena mereka tidak bisa mengkreditkan PPN Rp 55.000.000 akibat faktur berstatus reject.
Langkah Solusi & Resolusi Pajak Legal:
Dalam kondisi genting tersebut, manajemen PT Mataram berkonsultasi dengan konsultan pajak untuk mengambil tindakan kuratif yang sah menurut hukum:
- Langkah 1: Menghapus Draf Reject dan Menerbitkan Faktur Baru. Faktur reject lama berstatus tidak sah. PT Mataram menerbitkan Faktur Pajak baru dengan tanggal penyerahan di bulan November (misal 16 November 2026) menggunakan NSFP baru. Dengan tanggal pembuatan 16 November, batas upload faktur baru ini menjadi 15 Desember 2026, sehingga status approval sukses dapat diperoleh seketika.
- Langkah 2: Menghadapi Surat Klarifikasi SP2DK KPP Pratama Sleman. Atas penyerahan barang yang riil terjadi pada bulan Oktober namun faktur diterbitkan pada bulan November, KPP Pratama Sleman akan mendeteksi selisih antara tanggal Surat Jalan (27 Oktober) dan tanggal Faktur Pajak (16 November) saat dilakukan pengawasan kepatuhan. Penjual terancam sanksi Pasal 14 ayat (4) UU KUP atas keterlambatan pembuatan faktur sebesar 1% x Rp 500.000.000 = Rp 5.000.000.
- Langkah 3: Mitigasi Sengketa Pembeli. Pihak pembeli (PT Solo Graha Konstruksi) kini menerima Faktur Pajak sah bertanggal 16 November 2026 dan dapat mengkreditkan PPN Rp 55.000.000 pada SPT Masa PPN November 2026. Pembayaran invoice senilai Rp 555.000.000 pun dapat dicairkan dengan lancar.
Bila perusahaan Anda menerima surat klarifikasi fiskal serupa dari Account Representative KPP, pastikan penanganan tanggapan hukum disusun dengan presisi mengacu pada panduan menghadapi SP2DK dan klarifikasi AR KPP serta didukung jasa pendampingan pemeriksaan dan SP2DK profesional.
Checklist 5 Langkah Standar Operasional Prosedur (SOP) e-Faktur bagi PKP
Untuk menjamin kepatuhan 100% dan menghilangkan risiko denda denda administrasi secara permanen, terapkan standar prosedur berikut dalam tim akuntansi dan perpajakan perusahaan Anda:
-
Terapkan Siklus Upload Mingguan (Weekly Batch Approval):
Jangan pernah menunda proses upload faktur keluaran hingga mendekati tanggal 14 atau 15. Server DJP kerap mengalami lonjakan trafik (overload) di hari-hari menjelang batas akhir. Jadwalkan proses upload setiap hari Jumat sore atau maksimal 2 hari setelah barang dikirimkan. -
Validasi Profil Identitas Lawan Transaksi (NIK/NPWP 16 Digit & NITKU):
Pastikan master data pelanggan di sistem ERP/software akuntansi telah dimutakhirkan dengan NIK 16 digit yang padan dengan Disdukcapil atau NPWP 16 digit badan usaha beserta kode cabang NITKU 22 digit. Faktur tanpa identitas valid berisiko ditolak oleh coretax. -
Periksa Rekonsiliasi Faktur Masukan Prepopulated e-Faktur 4.0:
Unduh seluruh data Faktur Pajak Masukan prepopulated secara berkala. Periksa apakah ada faktur masukan yang berhubungan dengan kegiatan non-3M. Jangan mengkreditkan faktur masukan secara membabi buta; alokasikan faktur non-3M ke kategori "Tidak Dapat Dikreditkan" pada Formulir 1111 B3. -
Lakukan Ekualisasi Omzet Bulanan Sebelum Tutup Buku:
Bandingkan total DPP Faktur Pajak Keluaran pada SPT Masa PPN dengan angka pendapatan pada Laporan Laba Rugi komersial bulanan. Jika terdapat selisih uang muka, diskon penjualan, atau retur, catat jurnal penyesuaian rekonsiliasi agar klop saat diaudit. -
Arsipkan Berkas Pembatalan & Retur dengan Tertib:
Setiap kali melakukan pembatalan faktur atau menerbitkan faktur pengganti, lampirkan Berita Acara Pembatalan Transaksi yang ditandatangani kedua belah pihak beserta alasan fiskalnya untuk mengantisipasi permintaan data dari AR KPP Pratama.
Pengelolaan pajak yang tertib dan taat asas bukan hanya menyelamatkan kas perusahaan dari denda yang sia-sia, melainkan juga membangun reputasi kredibilitas bisnis Anda di mata perbankan, investor, dan mitra korporasi nasional. Jika Anda membutuhkan kepastian tarif yang transparan untuk pendampingan berkala, silakan tinjau daftar tarif layanan konsultan pajak resmi kami atau konsultasikan secara fleksibel melalui layanan konsultasi pajak online interaktif.
Optimalkan Administrasi e-Faktur & Kepatuhan PPN Perusahaan Anda
Hindari sanksi denda keterlambatan upload tanggal 15, faktur reject, dan sengketa pengkreditan Pajak Masukan bersama konsultan pajak berizin resmi (BKP). Kami mendampingi rekonsiliasi SPT Masa PPN 1111, ekualisasi omzet, serta kepatuhan sistem e-Faktur 4.0 dan Coretax di wilayah Sleman, Jogja, Bantul, Solo, Klaten, dan Semarang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.