Panduan Resmi Coretax DJP (PMK 81/2024): Mekanisme Deposit Pajak, Tax Account Management, dan Integrasi SPT Unifikasi Badan Usaha
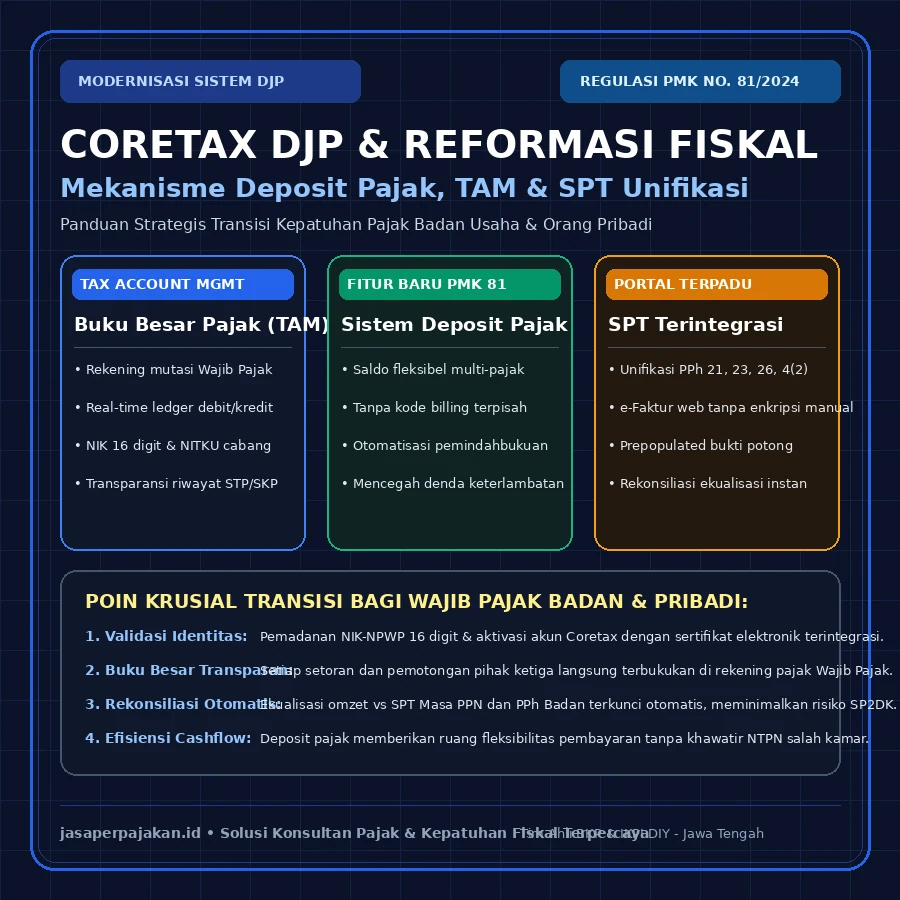
Deposit Pajak adalah sarana pembayaran pajak baru dalam sistem Coretax DJP (PMK 81/2024) yang memungkinkan Wajib Pajak menempatkan dana simpanan ke kas negara sebelum timbul utang pajak, yang dapat dialokasikan sewaktu-waktu secara otomatis untuk melunasi kewajiban SPT Masa maupun tahunan tanpa membuat kode billing berulang.
\n\n Implementasi sistem administrasi perpajakan nasional memasuki era transformasi paling bersejarah melalui pengoperasian Sistem Inti Administrasi Perpajakan (SIAP) atau yang lebih dikenal secara luas sebagai Coretax DJP. Pembaruan sistem informasi teknologi berskala masif ini didasari oleh amanat Peraturan Presiden Nomor 40 Tahun 2018 dan diundangkan secara komprehensif dalam regulasi teknis omnibus perpajakan terbaru, yaitu Peraturan Menteri Keuangan Nomor 81 Tahun 2024 (PMK 81/2024) tentang Ketentuan Perpajakan dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.\n
\n\n\n Bagi pimpinan perusahaan, direktur keuangan, serta pelaku usaha di sentra industri manufaktur, perdagangan grosir, dan jasa profesional di koridor Daerah Istimewa Yogyakarta (seperti kawasan Depok, Mlati, dan Ngaglik di Sleman) hingga Jawa Tengah (Solo Raya, Klaten, dan Semarang), peralihan menuju Coretax bukan sekadar pergantian tampilan antarmuka (user interface) situs DJP Online. Lebih dari itu, Coretax merombak arsitektur administrasi, pengawasan kepatuhan, rekonsiliasi data, hingga tata cara pembayaran pajak secara total melalui sistem Taxpayer Account Management (TAM) dan skema Deposit Pajak.\n
\n\nLandasan Yuridis & Kerangka Hukum PMK 81/2024
\n\n PMK No. 81 Tahun 2024 berfungsi sebagai regulasi payung (omnibus taxation regulation) yang menyelaraskan puluhan peraturan menteri keuangan terdahulu. Regulasi ini mencakup penyesuaian tata cara pendaftaran NPWP 16 digit dan NITKU, penerbitan faktur pajak elektronik, tata cara pemotongan dan pemungutan PPh, hingga integrasi SPT Masa Unifikasi dan mekanisme pemindahbukuan otomatis tanpa permohonan tertulis berbelit-belit.\n
\n3 Perubahan Fundamental Administrasi Pajak dalam Coretax DJP
\n\n\n Dalam kerangka pengawasan modern berbasis risiko (Compliance Risk Management / CRM), Coretax mengeliminasi sekat-sekat aplikasi perpajakan yang selama ini terpisah (seperti e-Billing, e-Faktur desktop client, e-Bupot Unifikasi, dan e-Filing). Tiga inovasi struktural utama yang wajib dipahami oleh tim pembukuan dan manajemen konsultan pajak badan usaha meliputi:\n
\n\nTaxpayer Account Management (TAM)
\n\n Coretax menyediakan buku besar perpajakan (tax ledger) personal secara transparan. Setiap transaksi pembayaran, setoran pihak ketiga, penerbitan STP bunga, atau permohonan restitusi tercatat dalam mutasi debit-kredit secara real-time.\n
\nAkun Deposit Pajak
\n\n Mekanisme pembayaran dana di muka (pre-funded tax balance) ke kas negara. Saldo deposit dapat dipakai sewaktu-waktu untuk memotong kewajiban PPh 21, PPh 23, PPN, maupun angsuran PPh 25 tanpa membuat Kode Billing spesifik berulang kali.\n
\nSPT Masa Unifikasi Terpadu
\n\n Seluruh pelaporan SPT Masa (PPh 21, PPh 22, PPh 23, PPh 26, PPh Final Pasal 4 ayat 2, PPh Pasal 15, dan PPN) terkonsolidasi penuh dalam portal Coretax berbasis web browser, didukung fitur prepopulated data otomatis.\n
\nMekanisme Kerja Deposit Pajak Menurut PMK 81/2024
\n\n\n Salah satu terobosan paling progresif dalam PMK 81/2024 adalah pengenalan Akun Deposit Pajak (Pasal 89 hingga Pasal 94). Dalam sistem konvensional terdahulu, Wajib Pajak harus menerbitkan Surat Setoran Elektronik (SSE) e-Billing dengan Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS) yang kaku. Kekeliruan memilih kode (misalnya keliru memilih KJS 411126-100 untuk PPh 23 menjadi 411121-100 untuk PPh 21) mengharuskan pengajuan permohonan Pemindahbukuan (Pbk) manual ke KPP Pratama yang memakan waktu verifikasi 21 hingga 30 hari kerja.\n
\n\n\n Dengan sistem Coretax, Wajib Pajak dapat menyetor dana ke kas negara menggunakan Kode Akun Pajak 411618 (Deposit Pajak) dan KJS 100. Dana tersebut akan tersimpan aman dalam saldo rekening akun Wajib Pajak di kas negara tanpa bunga utang atau denda.\n
\n\n| Parameter Administrasi | \nSistem e-Billing Konvensional | \nSistem Deposit Pajak Coretax (PMK 81/2024) | \n
|---|---|---|
| Mekanisme Penyetoran | \nMembuat Kode Billing terpisah untuk tiap KAP, KJS, dan Masa Pajak. | \nSatu setoran saldo deposit fleksibel yang dapat dialokasikan ke jenis pajak manapun. | \n
| Koreksi Salah Setor | \nMengajukan surat permohonan Pemindahbukuan (Pbk) fisik ke KPP terdaftar. | \nRealokasi mandiri secara instan via portal Coretax tanpa antre di seksi pelayanan KPP. | \n
| Mitigasi Risiko Denda | \nKeterlambatan bayar karena gangguan sistem bank di tanggal 15/akhir bulan terkena sanksi bunga Pasal 9 ayat (2a) UU KUP. | \nDana deposit diakui sejak tanggal masuk kas negara; pelunasan utang pajak tinggal mengklik tombol 'Gunakan Deposit'. | \n
| Pengembalian Sisa Saldo | \nProses permohonan pengembalian kelebihan pembayaran yang memicu pemeriksaan (audit). | \nDapat ditarik kembali (restitusi deposit) ke rekening bank terdaftar tanpa memicu pemeriksaan pajak mendalam sepanjang tidak terdapat utang pajak aktif. | \n
Tata Cara Pelaksanaan Buku Besar Wajib Pajak (Tax Ledger) di TAM
\n\n\n Dalam modul Taxpayer Account Management (TAM), setiap Wajib Pajak memiliki catatan pembukuan digital resmi yang dikelola langsung oleh sistem DJP. Ini mirip dengan rekening koran perbankan, di mana:\n
\n\n- \n
- Sisi Kredit: Mencatat seluruh setoran riil Wajib Pajak (baik via deposit maupun billing biasa), kredit pajak dari pemotongan/pemungutan oleh lawan transaksi (misal bukti potong PPh 23 dari rekanan di Solo atau Semarang), serta kompensasi lebih bayar masa pajak sebelumnya. \n
- Sisi Debit: Mencatat seluruh kewajiban pajak terutang yang tercantum dalam SPT Masa Kurang Bayar, SPT Tahunan PPh Badan 1771, serta ketetapan pajak seperti Surat Tagihan Pajak (STP), Surat Ketetapan Pajak Kurang Bayar (SKPKB), atau Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT). \n
\n Transparansi ini memberikan keunggulan proteksi fiskal bagi perusahaan. Wajib Pajak dapat langsung mendeteksi jika rekanan vendor belum menerbitkan atau belum mengunggah bukti potong PPh Pasal 23 / faktur pajak masukan secara benar. Dengan koordinasi rutin bersama tim jasa pembukuan dan laporan keuangan, rekonsiliasi fiskal bulanan dapat diselesaikan sebelum tanggal tutup buku akuntansi.\n
\n\nDampak Coretax terhadap Pengawasan SP2DK dan Audit Ekualisasi
\n\n\n Banyak pengusaha bertanya: Apakah Coretax membuat pemeriksaan pajak semakin ketat? Jawabannya adalah ya, dalam hal akurasi data analitik. Sebelum Coretax, Account Representative (AR) di KPP Pratama Sleman, KPP Pratama Yogyakarta, maupun KPP Madya Semarang membutuhkan waktu beberapa pekan untuk mencocokkan SPT Masa PPN dengan SPT Tahunan PPh Badan.\n
\n\n\n Di dalam ekosistem Coretax, modul Compliance Risk Management (CRM) bekerja secara otomatis melalui algoritma pencocokan data lintas sistem (cross-matching engine). Data faktur pajak keluaran yang Anda laporkan di e-Faktur Coretax langsung disandingkan dengan peredaran usaha bruto pada pos penjualan SPT 1771. Ketidaksesuaian nilai secara otomatis memicu indikasi ketidakpatuhan pada sistem internal pengawasan fiskal.\n
\n\n\n Oleh sebab itu, memahami tata cara strategi ekualisasi pajak PPN vs PPh Badan menjadi kompetensi mutlak bagi akuntan internal. Jika perusahaan Anda menerima surat klarifikasi data dari KPP, ikuti prosedur resmi yang telah kami ulas dalam panduan menghadapi SP2DK pajak dan strategi tanggapan tepat agar terhindar dari eskalasi ke ranah pemeriksaan khusus bukti permulaan.\n
\n\nChecklist 5 Langkah Transisi Menghadapi Coretax DJP bagi Badan Usaha
\n\n\n Guna memastikan kelancaran operasional perusahaan dan mencegah hambatan administrasi penerbitan faktur maupun pemotongan gaji karyawan, berikut checklist persiapan praktis yang wajib dieksekusi oleh tim keuangan Anda:\n
\n\n- \n
- \n Validasi Pemadanan NIK-NPWP 16 Digit dan NITKU Cabang:
\n Pastikan seluruh jajaran direksi, komisaris, dan pemegang saham utama telah memadankan NIK menjadi NPWP 16 digit sesuai PMK 136/2023. Untuk kantor cabang di Klaten, Bantul, atau Solo, pastikan Nomor Identitas Tempat Kegiatan Usaha (NITKU) telah terdaftar dan terpetakan dengan unit pusat.\n \n - \n Pembaruan Sertifikat Elektronik & Hak Akses Pengurus:
\n Coretax mengintegrasikan tanda tangan digital tersertifikasi (Digital Certificate). Pastikan sertifikat elektronik perusahaan masih aktif dan didaftarkan pada profil penanggung jawab perpajakan badan di portal Coretax.\n \n - \n Audit Data Master Vendor dan Pelanggan (Master Data Tax Cleanup):
\n Lakukan verifikasi identitas NPWP 16 digit seluruh rekanan pemasok dan pembeli B2B. Kesalahan input identitas pada modul faktur pajak Coretax akan langsung tertolak (rejected) oleh sistem validasi otomatis DJP.\n \n - \n Penyesuaian Kebijakan Saldo Kas untuk Deposit Pajak:
\n Alokasikan estimasi kebutuhan pajak bulanan (angsuran PPh 25, pemotongan PPh 21 karyawan, dan PPh 23 jasa) ke dalam akun Deposit Pajak pada minggu pertama tiap bulan guna menjamin kepastian kepatuhan fiskal tanpa kendala batas waktu kliring bank di tanggal 15.\n \n - \n Kaji Status Wajib Pajak UMKM (PP 55/2022):
\n Bagi entitas bisnis skala kecil-menengah, perhatikan batas waktu pemanfaatan fasilitas tarif PPh Final 0,5% sesuai regulasi aturan PPh Final UMKM PP 55/2022. Pada sistem Coretax, transisi dari pencatatan omzet bruto ke sistem pembukuan penuh akan terdeteksi secara otomatis berdasarkan tahun pendirian badan usaha.\n \n
Studi Kasus Koridor Bisnis DIY-Jawa Tengah: Optimalisasi Arus Kas PT Manufaktur
\n\n\n Sebagai gambaran konkret, mari kita telisik studi kasus sebuah perseroan terbatas (PT) bidang fabrikasi dan distribusi logistik yang beroperasi di wilayah Mlati, Sleman, dengan kantor operasional perwakilan di Surakarta (Solo). Perseroan memiliki rata-rata tagihan jasa perawatan mesin dan sewa armada logistik dengan beban PPh Pasal 23 sekitar Rp 35.000.000 per bulan serta pemotongan PPh 21 karyawan pabrik sebesar Rp 45.000.000 per bulan.\n
\n\n\n Sebelum penerapan sistem Coretax, staf akuntansi perusahaan kerap menghadapi kendala teknis pembuatan SSE e-Billing saat portal DJP mengalami lonjakan trafik di tanggal 14 atau 15 setiap bulan. Akibat keterlambatan pembayaran 1 hari kerja, KPP Pratama Sleman menerbitkan STP bunga penagihan sebesar persentase suku bunga acuan ditambah uplift fee sesuai Pasal 9 ayat (2a) UU KUP.\n
\n\n\n Dengan memanfaatkan Akun Deposit Pajak berdasarkan PMK 81/2024, manajemen keuangan perusahaan menyetorkan dana cadangan sebesar Rp 100.000.000 pada awal bulan via kasir perbankan mitra (KAP 411618 KJS 100). Saat batas waktu pelaporan tiba, staf pajak cukup mengakses menu alokasi deposit pada sistem Coretax untuk melunasi kewajiban PPh 21 dan PPh 23 secara simultan. Saldo sisa tetap tersimpan aman di kas negara dan otomatis diperhitungkan untuk pembayaran masa pajak berikutnya tanpa risiko denda administratif sepeser pun.\n
\n\nSiapkan Sistem Pajak Perusahaan Anda Menghadapi Coretax DJP
\n\n Transisi menuju Coretax membutuhkan audit kesiapan data pembukuan, validasi faktur, dan manajemen akun deposit yang presisi. Tim konsultan pajak berizin resmi kami siap mendampingi badan usaha Anda di wilayah Sleman, Jogja Kota, Bantul, Solo, Klaten, dan Semarang melalui pendampingan komprehensif berstandar regulasi resmi.\n
\n \nPemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.