Panduan Pajak Profesi & Pekerjaan Bebas: Ketentuan Norma NPPN vs Pembukuan, Bukti Potong PPh 21, dan Angsuran PPh 25
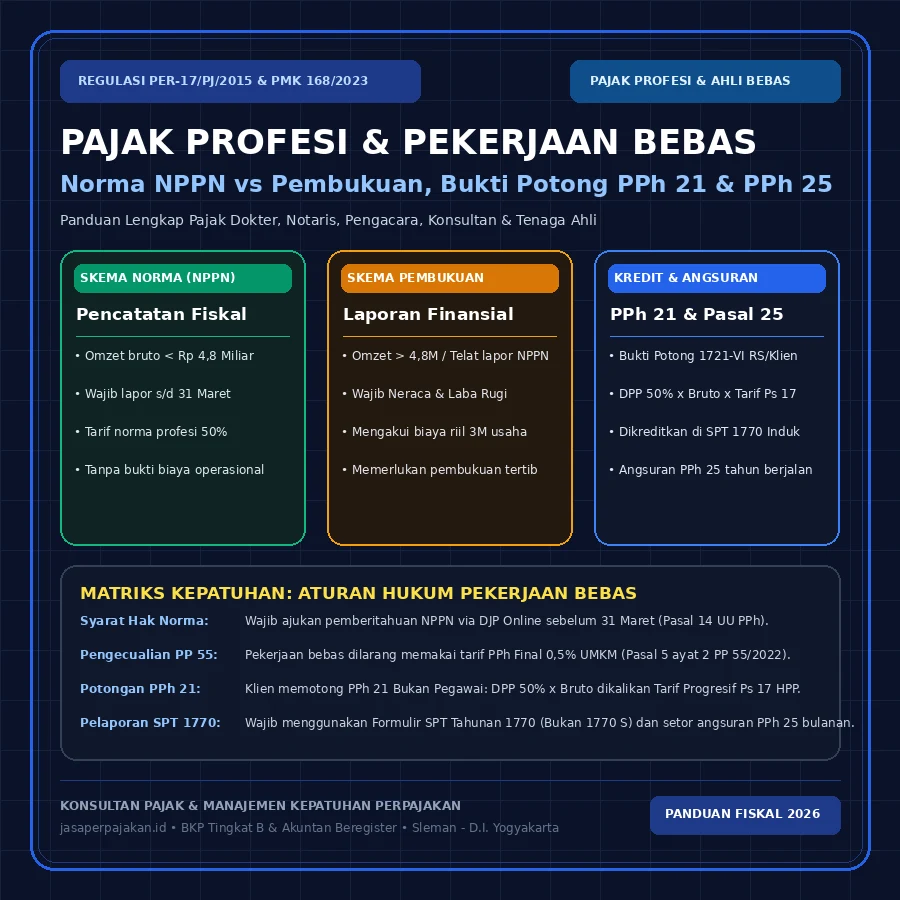
Norma Penghitungan Penghasilan Neto (NPPN) adalah metode penetapan penghasilan neto fiskal bagi Wajib Pajak orang pribadi pekerjaan bebas beromzet di bawah Rp 4,8 miliar berdasarkan persentase resmi PER-17/PJ/2015, dengan syarat mutlak menyampaikan pemberitahuan ke DJP paling lambat 31 Maret tahun pajak berjalan.
\n\n Menjalankan profesi keahlian mandiri sebagai dokter spesialis, notaris dan Pejabat Pembuat Akta Tanah (PPAT), advokat, konsultan manajemen, akuntan publik, arsitek, maupun profesional independen lainnya memiliki karakteristik perlakuan fiskal yang sangat khas dan kompleks. Berbeda dengan pengusaha perdagangan atau industri manufaktur yang dapat memanfaatkan skema PPh Final UMKM 0,5%, Wajib Pajak orang pribadi yang menjalankan pekerjaan bebas terikat pada aturan perpajakan yang jauh lebih ketat dan terperinci.\n
\n\n\n Kekeliruan paling fatal yang masih sering dijumpai di kalangan profesional di wilayah Daerah Istimewa Yogyakarta (khususnya koridor layanan kesehatan dan bisnis di Mlati, Depok, dan Ngaglik Kabupaten Sleman, hingga Kota Yogyakarta) serta Jawa Tengah (Solo, Klaten, dan Semarang) adalah asumsi keliru bahwa penghasilan jasa keahlian dapat dikenai tarif PPh Final 0,5% berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022. Padahal, Pasal 5 ayat (2) PP 55/2022 secara eksplisit dan tegas mengecualikan penghasilan dari pekerjaan bebas dari fasilitas tarif UMKM tersebut.\n
\n\n\n Akibat ketidaktahuan ini, tidak sedikit dokter yang berpraktik di beberapa rumah sakit swasta atau kantor notaris yang tiba-tiba menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Kantor Pelayanan Pajak (KPP) Pratama. Surat tersebut biasanya menagih kekurangan bayar pajak beserta sanksi bunga administrasi bernilai ratusan juta rupiah akibat salah memilih skema penghitungan antara Norma Penghitungan Penghasilan Neto (NPPN) dan kewajiban Pembukuan, serta kegagalan merekonsiliasi bukti potong PPh Pasal 21 dan kewajiban angsuran bulanan PPh Pasal 25.\n
\n\nKerangka Hukum & Landasan Yuridis Pajak Pekerjaan Bebas
\n\n Regulasi operasional pajak profesi mengacu pada: Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Pasal 14 dan Pasal 25 UU Pajak Penghasilan (UU PPh); Peraturan Pemerintah Nomor 55 Tahun 2022 (pengecualian pekerjaan bebas dari PPh Final); Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 (pedoman persentase NPPN); serta Peraturan Menteri Keuangan Nomor 168 Tahun 2023 (PMK 168/2023) terkait tata cara pemotongan PPh Pasal 21 atas imbalan kepada bukan pegawai dan tenaga ahli.\n
\nRuang Lingkup dan Klasifikasi Pekerjaan Bebas Menurut Undang-Undang Perpajakan
\n\n\n Berdasarkan penjelasan Pasal 1 angka 24 UU KUP stdtd UU HPP, Pekerjaan Bebas adalah pekerjaan yang dilakukan oleh orang pribadi yang mempunyai keahlian khusus sebagai usaha untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan kerja. Kategori profesional yang masuk dalam ruang lingkup ini meliputi:\n
\n\n\n Tenaga Ahli Medis & Hukum\n
\n\n Dokter umum, dokter spesialis, dokter gigi, notaris, Pejabat Pembuat Akta Tanah (PPAT), pengacara, advokat, kurator, dan konsultan hukum independen.\n
\n\n Keuangan, Teknik & Manajemen\n
\n\n Akuntan publik, konsultan pajak, penilai (appraiser), aktuaris, arsitek perancang bangunan, insinyur teknik sipil, dan konsultan manajemen bisnis.\n
\n\n Industri Kreatif & Seni\n
\n\n Pemain musik, pembawa acara (MC), penyanyi, sutradara, foto model, pelukis, desainer grafis profesional, dan kreator konten dengan kontrak mandiri.\n
\n\n Peneliti, Penulis & Pengajar\n
\n\n Pengarang, penerjemah tersumpah, peneliti independen, penceramah, dan tenaga pengajar luar biasa yang tidak terikat status pegawai tetap institusi.\n
\n\n Bagi seluruh profesi di atas, ketentuan perpajakan mewajibkan pelaporan Surat Pemberitahuan (SPT) Tahunan menggunakan Formulir SPT 1770 (bukan formulir sederhana 1770 S atau 1770 SS). Dalam mengelola kewajiban ini, Wajib Pajak memiliki dua alternatif jalur legal: menggunakan Norma Penghitungan (NPPN) atau menyelenggarakan Pembukuan komersial-fiskal melalui layanan konsultan pajak orang pribadi.\n
\n\nKomparasi Mendalam: Skema Norma (NPPN) vs Skema Pembukuan Penuh
\n\n\n Pemilihan antara skema norma dan pembukuan membawa konsekuensi hukum, administratif, dan finansial yang sangat signifikan terhadap beban pajak terutang tahunan. Berikut adalah perbandingan komprehensif kedua skema:\n
\n\n| Indikator Kepatuhan | \nSkema Norma (NPPN - PER-17/PJ/2015) | \nSkema Pembukuan Penuh (UU PPh Pasal 28 KUP) | \n
|---|---|---|
| Batasan Omzet Peredaran Bruto | \nHanya berlaku untuk omzet bruto di bawah Rp 4.800.000.000 per tahun pajak. | \nWajib jika omzet ≥ Rp 4,8 Miliar, atau menjadi pilihan sukarela bila omzet di bawahnya. | \n
| Kewajiban Pemberitahuan | \nWajib menyampaikan pemberitahuan via DJP Online dalam 3 bulan pertama (paling lambat 31 Maret). | \nTidak memerlukan surat pemberitahuan khusus; otomatis berlaku jika tidak melapor NPPN. | \n
| Penetapan Biaya Operasional | \nBiaya riil diabaikan. Pemerintah menganggap persentase tertentu sebagai biaya baku (misal 50% biaya, 50% neto). | \nBerdasarkan bukti biaya riil (3M: Mendapatkan, Menagih, Memelihara penghasilan) yang sah dan dapat diuji. | \n
| Kebutuhan Laporan Keuangan | \nHanya wajib menyelenggarakan Pencatatan peredaran bruto bulanan (buku kas penerimaan). | \nWajib menyusun Laporan Keuangan lengkap (Neraca, Laporan Laba Rugi, dan rekonsiliasi fiskal). | \n
| Kondisi Usaha Rugi | \nTetap wajib membayar pajak karena penghasilan neto dihitung langsung dari omzet bruto tanpa kompensasi kerugian. | \nJika laporan laba rugi fiskal menunjukkan rugi, tidak timbul PPh terutang dan rugi dapat dikompensasi hingga 5 tahun. | \n
Jebakan Krusial: Konsekuensi Hukum Lupa Menyampaikan Pemberitahuan NPPN
\n\n\n Berdasarkan ketentuan Pasal 14 ayat (2) UU PPh, hak menggunakan Norma Penghitungan Penghasilan Neto bukanlah hak otomatis yang melekat begitu saja. Wajib Pajak yang memenuhi syarat peredaran bruto wajib memberitahukan kepada Direktur Jenderal Pajak dalam jangka waktu 3 (tiga) bulan pertama dari tahun pajak yang bersangkutan.\n
\n\n\n Jika seorang dokter praktik mandiri di Yogyakarta atau notaris di Klaten tidak menyampaikan pemberitahuan NPPN melalui menu Layanan > Info KSWP / Pemberitahuan Penggunaan NPPN pada portal DJP Online sampai batas waktu 31 Maret 2026, maka secara hukum Wajib Pajak tersebut dianggap memilih menyelenggarakan pembukuan untuk tahun pajak berjalan.\n
\n\n\n Dampaknya sangat serius saat musim pelaporan SPT Tahunan tiba. Ketika Wajib Pajak tetap nekat mengisi SPT Formulir 1770 dengan mengalikan omzet menggunakan tarif norma tanpa mengantongi Bukti Penerimaan Elektronik (BPE) pemberitahuan NPPN, sistem analitik Coretax DJP akan langsung menolak klaim norma tersebut. \n
\n\n\n KPP Pratama selanjutnya akan menerbitkan surat klarifikasi resmi. Jika Anda berada pada posisi ini, penanganan yang terukur sebagaimana diuraikan dalam panduan kami mengenai panduan menghadapi SP2DK pajak dan strategi tanggapan tepat menjadi mutlak agar AR KPP tidak melakukan penetapan penghasilan secara sepihak (jabatan) dengan sanksi kenaikan denda Pasal 13 ayat (3) UU KUP. Bagi praktisi yang ingin menghindari risiko tersebut, beralih ke sistem pencatatan terstruktur melalui jasa pembukuan dan laporan keuangan merupakan langkah preventif terbaik.\n
\n\nTabel Tarif Resmi NPPN Tenaga Ahli & Pekerjaan Bebas (PER-17/PJ/2015)
\n\n\n Berdasarkan Lampiran I Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015, persentase norma dibedakan berdasarkan Klasifikasi Baku Lapangan Usaha Indonesia (KLU) serta wilayah geografis tempat kegiatan praktik dilakukan. Wilayah dibagi menjadi 3 zona:\n
\n\n- \n
- 10 Ibukota Provinsi Utama: Medan, Palembang, Jakarta, Bandung, Semarang, Surabaya, Denpasar, Banjarmasin, Makassar, dan Manado. \n
- Kota Provinsi Lainnya: Ibukota provinsi lain di luar 10 kota utama, termasuk Kota Yogyakarta dan Kota Surakarta (Solo). \n
- Daerah Lainnya: Seluruh kabupaten/kota di luar kategori di atas, seperti Kabupaten Sleman, Kabupaten Bantul, Kulon Progo, Gunungkidul, Klaten, Boyolali, Sukoharjo, Karanganyar, dan sekitarnya. \n
| Kode KLU | \nBidang Pekerjaan Bebas / Keahlian | \n10 Ibukota Provinsi | \nKota Provinsi Lain | \nDaerah Lainnya | \n
|---|---|---|---|---|
| 86103 / 86201 | \nPraktik Dokter Spesialis & Dokter Umum | \n50% | \n45% | \n40% | \n
| 69100 | \nJasa Hukum, Notaris & PPAT | \n50% | \n50% | \n50% | \n
| 69200 | \nAkuntansi, Pembukuan & Konsultan Pajak | \n50% | \n50% | \n50% | \n
| 71100 | \nArsitektur, Teknik Sipil & Konsultasi Teknis | \n50% | \n50% | \n50% | \n
| 70209 | \nKonsultasi Manajemen & Bisnis Independen | \n50% | \n45% | \n40% | \n
| 90002 | \nKreator Seni, Desainer Grafis & Fotografer | \n50% | \n40% | \n35% | \n
\n *Catatan Geografis: Untuk praktik dokter di Kabupaten Sleman (KPP Pratama Sleman) atau Bantul, tarif norma yang berlaku adalah 40% (kategori Daerah Lainnya). Namun bila praktik mandiri berlokasi di Kota Yogyakarta (KPP Pratama Yogyakarta), tarif norma menjadi 45% (Kota Provinsi Lain).\n
\n\nMekanisme Pemotongan PPh 21 Tenaga Ahli Sesuai PMK 168/2023
\n\n\n Ketika seorang profesional memberikan jasa kepada badan usaha, lembaga rumah sakit, atau instansi korporasi, pihak pengguna jasa wajib memotong Pajak Penghasilan Pasal 21 atas imbalan bukan pegawai atau tenaga ahli. Ketentuan pemotongan ini diatur secara komprehensif dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.\n
\n\n\n Rumus dasar pemotongan PPh Pasal 21 bagi tenaga ahli adalah sebagai berikut:\n
\n\n\n Tarif progresif Pasal 17 UU HPP diterapkan secara kumulatif atas nilai DPP sepanjang tahun kalender yang bersangkutan:\n
\n\n- \n
- Lapisan DPP sampai dengan Rp 60.000.000 dikenai tarif 5%. \n
- Lapisan DPP di atas Rp 60.000.000 sampai dengan Rp 250.000.000 dikenai tarif 15%. \n
- Lapisan DPP di atas Rp 250.000.000 sampai dengan Rp 500.000.000 dikenai tarif 25%. \n
- Lapisan DPP di atas Rp 500.000.000 sampai dengan Rp 5.000.000.000 dikenai tarif 30%. \n
- Lapisan DPP di atas Rp 5.000.000.000 dikenai tarif tertinggi 35%. \n
\n Setiap pemotongan yang dilakukan oleh rumah sakit atau klien perusahaan wajib disertai dengan penerbitan Bukti Pemotongan PPh Pasal 21 Formulir 1721-VI melalui aplikasi e-Bupot Unifikasi 21/26. Bukti potong resmi ini merupakan dokumen yang sangat krusial karena berfungsi langsung sebagai kredit pajak pengurang pada SPT Tahunan Formulir 1770 Lampiran II. Detail teknis rekonsiliasi bukti potong ini selaras dengan ulasan kami dalam panduan perhitungan PPh 21 skema TER dan rekonsiliasi SPT tahunan orang pribadi.\n
\n\nSimulasi Perhitungan Nyata: Dokter Spesialis Praktik RS & Klinik Mandiri di Sleman
\n\n\n Untuk memberikan pemahaman praktis yang nyata, mari kita simulasikan studi kasus seorang dokter spesialis bedah, dr. Pratama, Sp.B (status kawin dengan 2 anak, status PTKP K/2). Beliau bertempat tinggal dan berpraktek di wilayah Depok, Kabupaten Sleman. Pada tahun 2026, dr. Pratama telah menyampaikan pemberitahuan NPPN ke KPP Pratama Sleman sebelum tanggal 31 Maret.\n
\n\nProfil Penghasilan Bruto dr. Pratama Tahun Pajak 2026:
\n- \n
- Penghasilan dari Rumah Sakit Swasta (Sleman): Menerima jasa medis bruto total sebesar Rp 1.200.000.000 per tahun. Seluruh jasa medis telah dipotong PPh Pasal 21 oleh manajemen rumah sakit dengan total bukti potong 1721-VI senilai Rp 102.500.000. \n
- Penghasilan dari Praktik Mandiri Sore (Klinik Depok, Sleman): Memperoleh penghasilan bruto pasien mandiri sebesar Rp 400.000.000 per tahun. Penghasilan ini diterima langsung secara tunai/transfer tanpa ada pemotongan pihak ketiga. \n
- Total Peredaran Usaha Bruto Gabungan: Rp 1.600.000.000 (masih di bawah batas Rp 4,8 Miliar, sah menggunakan NPPN). \n
Langkah 1: Menghitung Penghasilan Neto Fiskal dengan Tarif Norma (PER-17/PJ/2015)
\n\n Karena lokasi praktik berada di Kabupaten Sleman (kategori Daerah Lainnya), tarif norma dokter spesialis (KLU 86103) yang berlaku adalah 40%:\n
\n- \n
- Penghasilan Neto dari RS Swasta: 40% × Rp 1.200.000.000 = Rp 480.000.000 \n
- Penghasilan Neto dari Praktik Mandiri: 40% × Rp 400.000.000 = Rp 160.000.000 \n
- Total Penghasilan Neto Gabungan: Rp 480.000.000 + Rp 160.000.000 = Rp 640.000.000 \n
Langkah 2: Menghitung Penghasilan Kena Pajak (PKP) dan PPh Terutang
\n\n Dengan status PTKP K/2 (Wajib Pajak Rp 54.000.000 + Status Kawin Rp 4.500.000 + 2 Tanggungan Rp 9.000.000 = Rp 67.500.000):\n
\n- \n
- Penghasilan Kena Pajak (PKP): Rp 640.000.000 - Rp 67.500.000 = Rp 572.500.000 \n
- Perhitungan PPh Terutang (Pasal 17 UU HPP):\n
- \n
- 5% × Rp 60.000.000 = Rp 3.000.000 \n
- 15% × Rp 190.000.000 = Rp 28.500.000 \n
- 25% × Rp 250.000.000 = Rp 62.500.000 \n
- 30% × Rp 72.500.000 = Rp 21.750.000 \n
\n - Total PPh Terutang Setahun: Rp 3.000.000 + Rp 28.500.000 + Rp 62.500.000 + Rp 21.750.000 = Rp 115.750.000 \n
Langkah 3: Memperhitungkan Kredit Pajak dan Kurang Bayar Akhir Tahun (PPh 29)
\n\n Total PPh terutang selanjutnya dikurangkan dengan kredit pajak pemotongan PPh 21 dari pihak ketiga yang tercatat di sistem DJP:\n
\n- \n
- PPh Terutang Setahun: Rp 115.750.000 \n
- Kredit Pajak PPh 21 (Bukti Potong 1721-VI RS Swasta): Rp 102.500.000 \n
- PPh Kurang Bayar (PPh Pasal 29 SPT 1770): Rp 115.750.000 - Rp 102.500.000 = Rp 13.250.000 \n
\n Nilai Rp 13.250.000 ini wajib disetorkan ke kas negara menggunakan Surat Setoran Elektronik (SSE) e-Billing sebelum SPT Tahunan 1770 dilaporkan paling lambat 31 Maret tahun berikutnya.\n
\n\nTata Cara Menghitung Angsuran Bulanan PPh Pasal 25
\n\n\n Berdasarkan ketentuan Pasal 25 UU PPh, Wajib Pajak yang memiliki penghasilan dari pekerjaan bebas dan menyisakan kekurangan bayar pada SPT Tahunan wajib menyetorkan angsuran pajak bulanan untuk tahun pajak berikutnya. Tujuan dari angsuran ini adalah meringankan beban finansial Wajib Pajak agar tidak terjadi lonjakan utang pajak di akhir tahun.\n
\n\n\n Dari simulasi kasus dr. Pratama di atas, penghitungan angsuran PPh Pasal 25 tahun pajak berikutnya adalah:\n
\n\n\n Setoran angsuran bulanan ini wajib disetorkan paling lambat tanggal 15 bulan berikutnya menggunakan KAP 411125 dan KJS 100. Angsuran yang disetorkan sepanjang tahun 2027 nantinya akan menjadi kredit pajak pengurang pada SPT Tahunan tahun pajak 2027. Jika Anda ingin memastikan estimasi biaya kepatuhan tahunan yang efisien, silakan telaah rincian transparansi pada skema tarif layanan konsultan pajak resmi kami.\n
\n\nPengawasan Coretax DJP & Interkoneksi Data Instansi Lembaga Asosiasi (ILAP)
\n\n\n Dalam era implementasi sistem Coretax DJP dan keterbukaan akses data perbankan berdasarkan Undang-Undang Nomor 9 Tahun 2017, kepatuhan pelaporan profesi pekerjaan bebas diawasi secara otomatis melalui pencocokan data lintas instansi (ILAP). DJP secara berkala menerima data valid dari:\n
\n\n- \n
- Kementerian Kesehatan & Dinas Kesehatan: Data Surat Izin Praktik (SIP) dokter dan daftar fasilitas pelayanan kesehatan tempat berpraktik di wilayah Sleman, Bantul, dan Yogyakarta. \n
- Kementerian Hukum dan HAM serta BPN: Data registrasi akta tanah dan perikatan hukum yang diterbitkan oleh kantor Notaris/PPAT di Solo Raya dan DIY. \n
- Sistem e-Bupot Unifikasi Lawan Transaksi: Data seluruh honorarium, fee konsultasi, dan jasa manajemen yang dibayarkan oleh perusahaan pengguna jasa di Jawa Tengah dan DIY. \n
- Lembaga Jasa Keuangan (Perbankan): Agregat saldo rekening dan total mutasi kredit rekening perbankan pribadi yang melampaui batasan pengawasan fiskal. \n
\n Ketika terdapat disparitas antara akumulasi peredaran uang di rekening bank dengan angka omzet bruto yang dilaporkan pada formulir 1770, sistem CRM KPP akan menerbitkan peringatan otomatis kepada Account Representative (AR). Oleh sebab itu, rekonsiliasi berkala antara catatan penerimaan kas dan bukti potong adalah kunci perlindungan hukum terbaik.\n
\n\nChecklist 5 Langkah Kepatuhan Pajak bagi Pekerja Bebas
\n\n\n Agar terhindar dari sanksi administrasi dan potensi pemeriksaan pajak mendalam, berikut checklist praktis yang wajib dilakukan oleh para profesional independen:\n
\n\n- \n
- \n Laporkan Pemberitahuan NPPN Tepat Waktu:
\n Pastikan telah login ke DJP Online dan mengajukan pemberitahuan penggunaan norma paling lambat tanggal 31 Maret setiap awal tahun pajak berjalan. Simpan BPE sebagai bukti hukum mutlak.\n \n - \n Kumpulkan dan Arsipkan Bukti Potong 1721-VI:
\n Minta secara berkala bukti potong PPh 21 dari pihak manajemen rumah sakit, kantor hukum rekanan, atau korporasi pemberi honorarium sebelum penutupan tahun kalender.\n \n - \n Selenggarakan Pencatatan Kas Masuk Secara Tertib:
\n Bagi penerimaan dari pasien mandiri, klien privat, atau proyek perorangan, catat peredaran bruto harian dalam buku kas sederhana yang memuat tanggal, nominal transaksi, dan sumber pembayaran.\n \n - \n Setor Angsuran PPh Pasal 25 Tepat Waktu:
\n Jika pada SPT Tahunan tahun lalu terdapat PPh Kurang Bayar, buat kode billing PPh 25 dan lakukan pembayaran rutin sebelum tanggal 15 setiap bulan untuk menghindari denda bunga Pasal 9 ayat (2a) UU KUP.\n \n - \n Hindari Menggunakan Skema PPh Final 0,5%:
\n Tolak anjuran yang menyarankan penggunaan tarif PP 55/2022 untuk penghasilan profesi keahlian bebas, karena akan berakibat pada pembatalan sepihak dan penagihan koreksi pajak lampau oleh KPP Pratama.\n \n
Konsultasikan Pengelolaan Pajak Profesi & Praktik Mandiri Anda
\n\n Optimalkan kepatuhan perpajakan profesi dokter, notaris, konsultan, dan tenaga ahli Anda secara aman dan legal. Tim konsultan pajak berizin resmi kami siap mendampingi pelaporan SPT Tahunan 1770, rekonsiliasi bupot 1721-VI, hingga mitigasi surat klarifikasi SP2DK di wilayah Sleman, Jogja Kota, Solo, Klaten, dan Semarang.\n
\n \nPemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.