Panduan Lengkap PPh 21 Skema TER PP 58/2023 & PMK 168/2023: Simulasi Kategori A, B, C dan Rekonsiliasi SPT Tahunan Orang Pribadi 1770 S
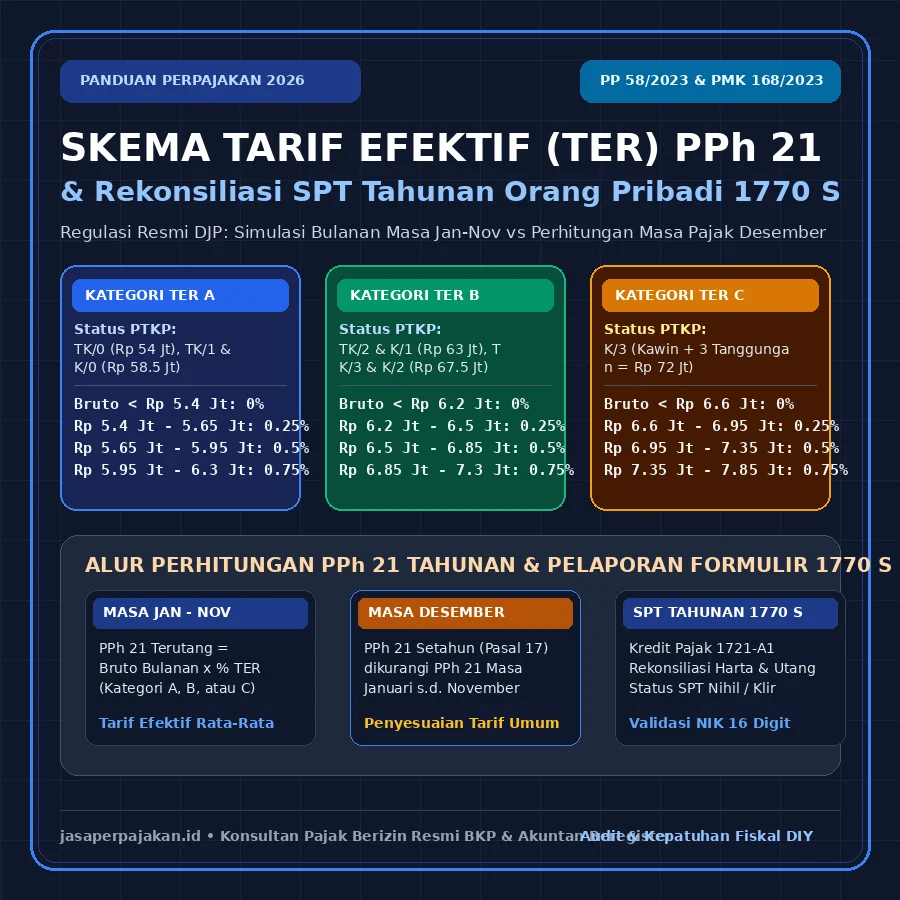
Skema Tarif Efektif Rata-Rata (TER) PPh 21 adalah metode pemotongan pajak penghasilan bulanan pegawai berdasarkan perkalian langsung antara penghasilan bruto bulanan dengan persentase tarif efektif tabel A, B, atau C (PP 58/2023) untuk masa Januari hingga November, yang kemudian diselaraskan dengan tarif progresif Pasal 17 UU PPh pada masa pajak Desember.
Sejak diberlakukannya Peraturan Pemerintah Nomor 58 Tahun 2023 yang ditindaklanjuti secara teknis oleh Peraturan Menteri Keuangan Nomor 168 Tahun 2023, lanskap pemotongan Pajak Penghasilan Pasal 21 di Indonesia mengalami simplifikasi fundamental. Pemerintah mengganti tata cara pemotongan bulanan yang sebelumnya mengandalkan proyeksi penghasilan disetahunkan dengan skema Tarif Efektif Rata-Rata (TER).
Bagi pemberi kerja, manajer HRD, maupun staf penggajian (payroll), skema ini menyederhanakan proses pemotongan pajak masa Januari sampai dengan November karena bendahara cukup mengalikan penghasilan bruto per bulan dengan persentase TER sesuai status Penghasilan Tidak Kena Pajak (PTKP). Namun bagi pegawai dan wajib pajak orang pribadi, sistem ini kerap menimbulkan kebingungan saat memasuki masa pajak Desember serta saat mengisi pelaporan tahunan melalui SPT Tahunan Formulir 1770 S. Banyak wajib pajak bertanya-tanya mengapa potongan pajak di bulan Desember tiba-tiba melonjak atau sebaliknya mengalami lebih potong.
Dasar Hukum & Kerangka Yuridis Skema TER PPh 21
Pemberlakuan skema TER bersandar pada Pasal 21 ayat (5) Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), PP No. 58/2023, PMK No. 168/2023, serta ketentuan format administrasi pelaporan bukti potong unifikasi pada Peraturan Direktur Jenderal Pajak Nomor PER-2/PJ/2024. Regulasi ini menegaskan bahwa penerapan TER tidak menambah beban pajak baru bagi karyawan, melainkan meratakan arus pemotongan bulanan secara proporsional.
Klasifikasi Kategori TER Bulanan Berdasarkan Status PTKP
Dalam skema pemotongan PPh 21 bulanan pegawai tetap, tarif efektif dikelompokkan ke dalam tiga kategori (A, B, dan C) yang disesuaikan dengan status perkawinan dan jumlah tanggungan keluarga pada awal tahun kalender (status PTKP per 1 Januari). Memahami penempatan kategori ini sangat krusial bagi manajemen perusahaan dan jasa konsultan pajak orang pribadi guna menghindari salah potong yang dapat berakibat pada penerbitan nota pembetulan di sistem e-Bupot 21/26 DJP.
Status PTKP
TK/0 (Rp 54.000.000)
TK/1 & K/0 (Rp 58.500.000)
Batas bebas potong (0%) berlaku untuk penghasilan bruto bulanan sampai dengan Rp 5.400.000.
Status PTKP
TK/2 & K/1 (Rp 63.000.000)
TK/3 & K/2 (Rp 67.500.000)
Batas bebas potong (0%) berlaku untuk penghasilan bruto bulanan sampai dengan Rp 6.200.000.
Status PTKP
K/3 (Rp 72.000.000)
Kawin dengan 3 Tanggungan Maksimal
Batas bebas potong (0%) berlaku untuk penghasilan bruto bulanan sampai dengan Rp 6.600.000.
Simulasi Komparatif: Perhitungan Bulanan Masa Jan–Nov vs Penyesuaian Masa Desember
Titik kritis yang membedakan skema TER dengan skema lama terletak pada masa pajak Desember. Pada bulan Januari sampai dengan November, PPh 21 dihitung murni dengan formula: Penghasilan Bruto Sebulan × % TER. Sementara pada bulan Desember, pemberi kerja wajib menghitung PPh 21 terutang selama setahun penuh memakai tarif umum progresif Pasal 17 ayat (1) huruf a UU PPh, kemudian menguranginya dengan total PPh 21 yang telah dipotong selama masa Januari hingga November.
Berikut adalah tabel simulasi penghitungan riil untuk seorang pegawai tetap di koridor bisnis perkantoran Yogyakarta (status PTKP K/0, kategori TER A) dengan gaji pokok dan tunjangan tetap sebesar Rp 10.000.000 per bulan, serta menerima Tunjangan Hari Raya (THR) sebesar Rp 10.000.000 pada bulan April:
| Masa Pajak | Penghasilan Bruto | Metode Tarif | Tarif Terapan | PPh 21 Dipotong |
|---|---|---|---|---|
| Januari – Maret (3 bulan) | Rp 10.000.000 / bln | TER Kategori A | 2,00% | Rp 200.000 / bln |
| April (Gaji + THR) | Rp 20.000.000 | TER Kategori A | 9,00% | Rp 1.800.000 |
| Mei – November (7 bulan) | Rp 10.000.000 / bln | TER Kategori A | 2,00% | Rp 200.000 / bln |
| Subtotal Potongan (Jan s.d. Nov) | Rp 120.000.000 | Akumulasi TER | - | Rp 3.800.000 |
| Masa Desember (Penyesuaian Pasal 17) | Rp 130.000.000 (Setahun) | Tarif Pasal 17 UU HPP | Progresif 5% s.d. 15% | Rp 25.000 |
| Total PPh 21 Setahun Penuh | Rp 130.000.000 | Equalized | PPh 21 Tahunan | Rp 3.825.000 |
Perhatikan pada baris masa Desember: total kewajiban pajak setahun setelah dikurangi Biaya Jabatan maksimal (Rp 6.000.000 per tahun) dan PTKP K/0 (Rp 58.500.000) menghasilkan Penghasilan Kena Pajak (PKP) sebesar Rp 65.500.000. Dengan tarif progresif UU HPP (5% atas Rp 60 juta pertama = Rp 3.000.000, ditambah 15% atas Rp 5,5 juta berikutnya = Rp 825.000), total PPh 21 terutang setahun adalah Rp 3.825.000. Karena pemotongan Jan–Nov telah mencapai Rp 3.800.000, maka potongan pada bulan Desember hanya tersisa sebesar Rp 25.000. Penyesuaian ini terjadi secara matematis dan sah menurut ketentuan PMK 168/2023.
Pengisian Bukti Potong 1721-A1 & Rekonsiliasi SPT Tahunan 1770 S
Pada akhir tahun atau paling lambat akhir Januari tahun berikutnya, perusahaan wajib menerbitkan Bukti Pemotongan Formulir 1721-A1 kepada setiap pegawai tetap melalui modul e-Bupot 21/26 Unifikasi. Bagi karyawan yang hanya bekerja pada satu pemberi kerja, proses pengisian SPT Tahunan Orang Pribadi Formulir 1770 S di portal DJP Online akan menghasilkan status NIHIL karena angka pajak terutang pada Formulir 1770 S sama persis dengan angka kredit pajak yang tercantum pada Formulir 1721-A1 Bagian 24.
Namun, potensi Kurang Bayar (KB) atau Lebih Bayar (LB) dapat muncul apabila wajib pajak orang pribadi berada dalam salah satu kondisi berikut:
-
1
Bekerja pada Lebih dari Satu Pemberi Kerja dalam Tahun Berjalan: Masing-masing perusahaan memotong PPh 21 dengan memperhitungkan PTKP utuh dan tarif lapisan bawah. Ketika kedua bukti potong 1721-A1 digabungkan di SPT Tahunan orang pribadi, total penghasilan neto melonjak ke lapisan tarif pajak yang lebih tinggi (bracket creeping), sehingga memicu status Kurang Bayar (PPh Pasal 29) yang wajib disetor mandiri sebelum lapor SPT.
-
2
Memiliki Penghasilan Sampingan dari Pekerjaan Bebas atau Usaha: Profesi seperti dokter yang berpraktik mandiri di samping menjadi staf rumah sakit, notaris, pengajar luar biasa, atau komisaris independen wajib menggunakan Formulir SPT 1770 induk dan melakukan pencatatan atau pembukuan penghasilan neto sesuai ketentuan norma fiskal.
-
3
Fluktuasi Harta dan Keterbukaan Informasi Keuangan (AEOI): Kantor Pelayanan Pajak (KPP) secara aktif memadankan penambahan harta bruto (kendaraan, deposito, tanah, instrumen pasar modal) dengan profil penghasilan neto di SPT. Bila rasio penambahan harta bersih tidak sebanding dengan pendapatan yang dilaporkan, sistem CRM DJP berpotensi menerbitkan surat klarifikasi SP2DK atas pelaporan pajak orang pribadi.
Integrasi Pemadanan NIK-NPWP 16 Digit & Kesiapan Sistem Core Tax
Mulai berjalannya implementasi Nomor Pokok Wajib Pajak 16 digit yang berbasis Nomor Induk Kependudukan (NIK) mempercepat interoperabilitas data antar-instansi pemerintah, perbankan, dan DJP. Dalam sistem baru Core Tax DJP, pembuatan bukti potong PPh 21 menggunakan NIK yang tidak valid atau belum berstatus valid akan secara otomatis ditolak oleh sistem unifikasi.
Bagi entitas bisnis korporasi dan institusi yang bermarkas di kawasan aglomerasi Daerah Istimewa Yogyakarta — termasuk kawasan pusat riset, startup, dan industri kreatif di kawasan Mlati, Depok, dan Ngaglik (Sleman), hingga perkantoran di Kota Yogyakarta — kepatuhan administrasi payroll ini menjadi pilar perlindungan hukum perusahaan dari sanksi administrasi bunga denda Pasal 13 UU KUP. Pengelolaan pajak payroll yang tertata rapi dapat dikonsultasikan melalui jasa kepatuhan pajak perusahaan kami.
Butuh Bantuan Rekonsiliasi PPh 21 atau Penyusunan SPT 1770 / 1770 S?
Tim konsultan pajak berizin resmi BKP di wilayah Yogyakarta, Sleman, dan Bantul siap membantu Anda melakukan evaluasi pemotongan TER, audit bukti potong 1721-A1, serta pendampingan SPT Tahunan orang pribadi tanpa risiko sanksi fiskal.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.