Panduan Lengkap Keberatan dan Banding Pajak: Prosedur Sanggahan SKPKB, Denda 30% & 60% UU HPP, dan Strategi Pengadilan Pajak
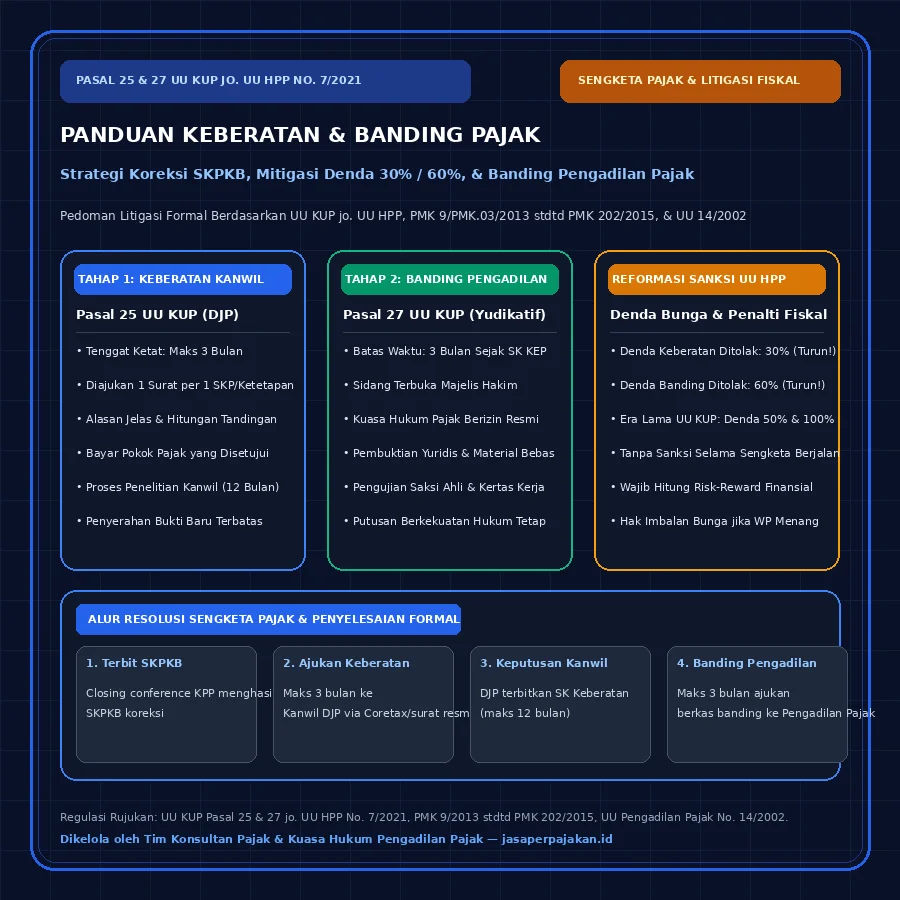
Keberatan dan Banding Pajak adalah upaya hukum resmi bagi Wajib Pajak yang tidak menyetujui ketetapan pajak hasil pemeriksaan (SKPKB/SKPLB/SKPN) berdasarkan Pasal 25 dan Pasal 27 UU KUP jo. UU HPP No. 7/2021. Pengajuan keberatan diajukan ke Kanwil DJP dalam 3 bulan, sedangkan banding diajukan ke Pengadilan Pajak dengan risiko sanksi denda yang dipangkas menjadi 30% untuk keberatan dan 60% untuk banding jika permohonan ditolak.
Penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) pasca-pemeriksaan lapangan sering kali menjadi pukulan finansial berat bagi direksi perusahaan maupun wajib pajak orang pribadi. Dalam berbagai kasus audit kepatuhan, tidak jarang tim pemeriksa Kantor Pelayanan Pajak (KPP) melakukan koreksi sepihak atas omzet penjualan, menolak pengkreditan Pajak Masukan PPN, atau mengoreksi beban pokok dan biaya operasional secara normatif tanpa mempertimbangkan substansi pembukuan riil wajib pajak. Ketika pembahasan akhir hasil pemeriksaan (closing conference) berakhir tanpa kesepakatan penuh, wajib pajak tidak diwajibkan untuk pasrah menerima tagihan pajak yang dirasa tidak adil.
Hukum perpajakan Republik Indonesia menjamin hak konstitusional wajib pajak untuk membela diri melalui mekanisme penyelesaian sengketa pajak berjenjang: diawali dengan Pengajuan Keberatan ke Kantor Wilayah (Kanwil) DJP, dilanjutkan ke tingkat peradilan independen melalui Banding ke Pengadilan Pajak, hingga permohonan Peninjauan Kembali (PK) ke Mahkamah Agung. Bagi pelaku usaha dan badan usaha di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah — mulai dari sentra industri logistik dan jasa di Depok, Mlati, dan Ngaglik Kabupaten Sleman; koridor mebel ekspor dan perhotelan di Bantul dan Kota Yogyakarta; kawasan manufaktur dan garmen Solo Raya (Surakarta, Sukoharjo, Karanganyar); hingga koridor logistik industri di Klaten dan pelabuhan Semarang — pemahaman mendalam mengenai batas waktu ketat, kalkulasi risiko denda, dan strategi penyusunan pembuktian material merupakan kunci utama agar hak hukum perusahaan terselamatkan tanpa menimbulkan pendarahan likuiditas kas.
Landasan Hukum Baku Upaya Hukum Sengketa Pajak
Kerangka hukum pengajuan keberatan dan banding diatur secara terstruktur dalam: Pasal 25, Pasal 26, Pasal 26A, dan Pasal 27 Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Menteri Keuangan Nomor 9/PMK.03/2013 stdtd PMK Nomor 202/PMK.03/2015 tentang Tata Cara Pengajuan dan Penyelesaian Keberatan; serta Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak.
Pengajuan Keberatan Pajak (Pasal 25 UU KUP): Syarat Formal & Material
Keberatan adalah proses telaah administratif internal di tingkat Kantor Wilayah DJP atas produk hukum yang diterbitkan oleh KPP. Sebelum masuk ke substansi perhitungan angka koreksi, Kanwil DJP akan melakukan pengujian syarat formal. Apabila syarat formal tidak terpenuhi, surat keberatan akan langsung dinyatakan tidak dapat dipertimbangkan tanpa pernah memeriksa substansi kebenaran pembukuan Anda.
Berdasarkan ketentuan Pasal 25 UU KUP jo. PMK 9/PMK.03/2013 stdtd PMK 202/2015, syarat formal mutlak yang wajib dipenuhi meliputi:
- Diajukan Tertulis dalam Bahasa Indonesia: Surat keberatan wajib menggunakan format resmi, ditandatangani oleh Wajib Pajak atau wakil yang sah (Direktur utama/Pengurus yang namanya tercantum dalam Akta Perusahaan terakhir). Jika ditandatangani oleh konsultan pajak, wajib dilampiri Surat Kuasa Khusus bermaterai sesuai PMK 229/PMK.03/2014.
- Satu Surat untuk Satu Ketetapan: Wajib Pajak harus mengajukan 1 (satu) surat keberatan untuk 1 (satu) jenis Surat Ketetapan Pajak. Jika hasil audit menghasilkan SKPKB PPh Badan 1771 dan 12 SKPKB PPN Masa, Anda wajib menyusun 13 berkas surat keberatan yang terpisah secara independen.
- Mengemukakan Alasan Jelas & Hitungan Tandingan: Surat keberatan harus merinci pos-pos mana saja yang disengketakan, dasar hukum pembatalan koreksi, dan wajib menyertakan perhitungan tandingan jumlah rugi atau pajak yang terutang menurut versi Wajib Pajak.
- Tenggat Waktu 3 Bulan: Surat keberatan harus diterima oleh KPP/Kanwil paling lambat 3 (tiga) bulan sejak tanggal dikirimnya Surat Ketetapan Pajak, kecuali Wajib Pajak dapat membuktikan adanya keadaan di luar kekuasaannya (force majeure).
- Pelunasan Pokok Pajak yang Disetujui: Wajib Pajak wajib melunasi jumlah pajak yang telah disetujui dalam Risalah Pembahasan Akhir Hasil Pemeriksaan sebelum surat keberatan diajukan. Bagian pajak yang masih dipersengketakan tidak wajib dilunasi terlebih dahulu selama proses keberatan berjalan.
| Aspek Pengujian | Ketentuan Hukum UU KUP & PMK | Risiko Kelalaian Fatal |
|---|---|---|
| Legalitas Penandatangan | Direktur terdaftar di Akta AHU atau Kuasa Khusus berizin | Surat Gugur Formal / Ditolak Tanpa Uji Materi |
| Batas Waktu Pengajuan | Maksimal 3 bulan sejak tanggal pos/kirim SKP KPP | Daluwarsa Hak Keberatan (SKP Inkrah Sepihak) |
| Kewajiban Pembayaran Awal | Hanya atas nominal yang disetujui di closing conference | Jika yang disetujui tidak dibayar, surat ditolak KPP |
| Pembatasan Bukti Baru (Pasal 26A) | Buku/dokumen yang tidak diserahkan saat audit tidak diakui | Bukti kunci dianulir oleh Penelaah Keberatan Kanwil |
| Jangka Waktu Keputusan Kanwil | Maksimal 12 bulan sejak tanggal surat keberatan diterima | Jika lewat 12 bulan tanpa SK KEP, keberatan dikabulkan penuh |
Sanksi Denda Keberatan & Banding: Reformasi Progresif UU HPP
Salah satu terobosan paling berpihak pada keadilan wajib pajak dalam Undang-Undang Nomor 7 Tahun 2021 (UU HPP) adalah pemangkasan drastis persentase sanksi administrasi denda jika upaya hukum ditolak atau dikabulkan sebagian. Di era regulasi lama, wajib pajak sering kali mengalami ketakutan ekstrem untuk mengajukan keberatan karena risiko penalti yang mencekik.
Perbandingan reformasi sanksi denda sengketa pajak antara rezim lama dan rezim UU HPP adalah sebagai berikut:
Denda Sanksi Sangat Tinggi
- Sanksi Keberatan Ditolak: Dikenakan denda sebesar 50% dari jumlah pajak berdasarkan keputusan keberatan dikurangi pajak yang telah dibayar sebelum keberatan.
- Sanksi Banding Ditolak: Dikenakan denda penalti sebesar 100% dari jumlah pajak berdasarkan putusan banding dikurangi pajak yang telah dibayar sebelum keberatan.
- Dampak: Mematikan arus kas korporasi bila kalah di Pengadilan Pajak.
Pemangkasan Denda yang Proporsional
- Sanksi Keberatan Ditolak: Dipangkas menjadi hanya 30% (Pasal 25 ayat 9 UU KUP jo. UU HPP).
- Sanksi Banding Ditolak: Dipangkas menjadi hanya 60% (Pasal 27 ayat 5d UU KUP jo. UU HPP).
- Dampak Positif: Memberikan ruang rasional bagi pengusaha untuk mencari keadilan hukum tanpa dibayangi ancaman kebangkrutan seketika.
Perlu dicatat pula: Berdasarkan Pasal 27 ayat (5f) UU KUP jo. UU HPP, jika permohonan Banding di Pengadilan Pajak dikabulkan sebagian atau seluruhnya, sehingga timbul kelebihan pembayaran pajak, Wajib Pajak berhak menerima pengembalian kelebihan beserta imbalan bunga bulanan sesuai suku bunga acuan Keputusan Menteri Keuangan (KMK) yang berlaku hingga batas maksimal 24 bulan!
Prosedur Banding ke Pengadilan Pajak (UU No. 14/2002)
Apabila Surat Keputusan Keberatan (Surat Keputusan Direktur Jenderal Pajak) yang diterbitkan Kanwil DJP menolak seluruh atau sebagian permohonan Anda, langkah hukum berikutnya adalah mengajukan Surat Banding ke Pengadilan Pajak. Pengadilan Pajak adalah lembaga yudikatif independen di bawah pembinaan Mahkamah Agung (secara teknis peradilan) dan Kementerian Keuangan (secara organisasi/anggaran), sehingga kedudukannya setara dan tidak memihak kepada otoritas pajak (fiskus).
Tata tertib dan persyaratan pengajuan banding di Pengadilan Pajak berdasarkan UU No. 14 Tahun 2002 meliputi:
- Jangka Waktu Pengajuan 3 Bulan: Surat banding harus diajukan dalam jangka waktu 3 (tiga) bulan sejak tanggal diterimanya Surat Keputusan Keberatan. Keterlambatan satu hari saja menyebabkan permohonan gugur secara hukum.
- Satu Banding untuk Satu SK Keberatan: Diajukan secara tertulis dalam Bahasa Indonesia dengan alasan-alasan yang jelas serta melampirkan salinan sah Surat Keputusan Keberatan.
- Ketentuan Pembayaran 50% Utang Pajak: Dalam Pasal 36 ayat (4) UU Pengadilan Pajak terdapat klausul pembayaran 50% pajak terutang. Namun, melalui Putusan Mahkamah Konstitusi No. 26/PUU-XI/2013 dan penegasan UU HPP, klausul ini tidak lagi menjadi syarat mutlak penerimaan formal berkas banding, demi menjamin asas akses keadilan bagi seluruh wajib pajak.
- Didampingi Kuasa Hukum Berizin: Dalam persidangan Pengadilan Pajak, wajib pajak dapat didampingi atau diwakili oleh Kuasa Hukum yang memiliki Izin Kuasa Hukum (IKH) resmi dari Pengadilan Pajak serta mengantongi sertifikasi Brevet Pajak/BKP.
Studi Kasus Sengketa: Koreksi Biaya Pokok & Ekualisasi Omzet di DIY-Jateng
Sebagai ilustrasi praktis, mari bedah kasus nyata yang ditangani tim konsultan pajak kami pada sebuah perseroan terbatas (PT) manufaktur perkakas teknik dan fabrikasi baja di sentra industri Mlati dan Depok, Kabupaten Sleman, dengan kantor operasional logistik di wilayah Klaten, Jawa Tengah.
Kronologi Pemeriksaan & Sengketa Pajak PT Manufaktur
- 1. Hasil Pemeriksaan Lapangan KPP Pratama Sleman: Pemeriksa menerbitkan SKPKB PPh Badan Tahun Pajak 2024 dengan total kurang bayar plus sanksi sebesar Rp 920.000.000. Temuan didominasi oleh koreksi positif Harga Pokok Penjualan (HPP) sebesar Rp 2,4 Miliar karena pemeriksa menganggap dokumen bukti timbang bahan baku lokal dan purchase order (PO) pemasok tidak tersusun secara urut nomor.
- 2. Risalah Closing Conference: Dari usulan SKPKB Rp 920 juta, wajib pajak hanya menyetujui koreksi minor sebesar Rp 40.000.000 (terkait biaya jamuan direksi tanpa daftar nominatif). Sisa Rp 880.000.000 ditolak penuh oleh manajemen. Sebelum mengajukan keberatan, PT melunasi pokok pajak yang disetujui Rp 40 juta tersebut.
- 3. Strategi Pembuktian di Kanwil DJP DIY: Dalam surat keberatan, tim konsultan menyusun kertas kerja rekonstruksi material (material flow audit) yang menghubungkan data pembelian bahan baku, kartu stok gudang di Klaten, jam kerja mesin pabrik di Sleman, hingga faktur penyerahan e-Faktur kepada pelanggan. Dilakukan pula uji arus kas perbankan (bank cashflow matching) 100%.
- 4. Keputusan Keberatan Kanwil: Penelaah Keberatan Kanwil DJP DIY mengabulkan sebagian keberatan dengan membatalkan koreksi HPP senilai Rp 1,8 Miliar. Namun, koreksi sisa Rp 600 juta tetap dipertahankan karena adanya perbedaan tanggal nota gudang dengan faktur supplier. Nilai utang pajak SK Keberatan menjadi Rp 132.000.000.
- 5. Banding ke Pengadilan Pajak & Putusan Akhir: PT menolak putusan sisa tersebut dan mengajukan Banding ke Pengadilan Pajak Jakarta. Majelis Hakim yang memeriksa perkara melakukan pengujian silang terhadap saksi ahli dan bukti fisik arus barang. Majelis Hakim memutuskan MENGABULKAN SELURUHNYA permohonan banding pemohon. SKPKB sisa Rp 132 juta dibatalkan penuh, dan perusahaan terbebas dari seluruh denda penalti 60% UU HPP!
Langkah Strategis Memenangkan Keberatan & Banding Pajak
Menghadapi sengketa pajak bukan sekadar berdebat lisan atau mempermasalahkan interpretasi undang-undang secara teoritis. Kemenangan di Kanwil maupun Pengadilan Pajak ditentukan oleh disiplin pembuktian dokumen formal (rule of evidence). Berikut strategi taktis yang mutlak dijalankan:
1. Rekonstruksi Ulang Kertas Kerja Pemeriksa (Audit Trail Mirroring)
Bedah setiap angka yang dikoreksi pemeriksa di berkas SPHP dan Laporan Hasil Pemeriksaan (LHP). Cari celah metodologi yang digunakan pemeriksa: apakah pemeriksa menggunakan ekstrapolasi sepihak, menyamakan omzet tunai dengan mutasi bruto rekening, atau mengabaikan ketentuan beban deductible PMK 66/2023 dan aturan penyusutan fiskal PMK 72/2023.
2. Perkuat Trinitas Pembuktian Fiskal: Arus Uang, Arus Barang, Arus Dokumen
Setiap rupiah biaya atau omzet yang disengketakan wajib didukung bukti tak terbantahkan: Arus Uang (rekening koran, voucher kas, bukti kliring BI), Arus Barang (surat jalan, delivery order, resi logistik, berita acara serah terima), dan Arus Dokumen (kontrak kerja, PO, faktur komersial, faktur pajak elektronik sah). Keterpaduan tiga rantai ini menjadi senjata terkuat di hadapan Majelis Hakim Pengadilan Pajak.
3. Hitung Matriks Finansial Risiko Denda vs Potensi Kemenangan
Sebelum memutuskan banding ke Pengadilan Pajak, manajemen bersama konsultan pajak wajib mengkalkulasi matriks finansial: Apakah bukti hukum cukup kuat untuk menang 100%? Jika probabilitas menang di atas 70%, opsi banding sangat layak ditempuh karena denda 60% UU HPP jauh lebih rendah dibandingkan menanggung ketetapan pokok yang salah secara permanen.
4. Sinkronisasi dengan Tata Kelola Laporan Keuangan Rutin
Sengketa pajak yang timbul di masa lalu harus menjadi pelajaran evaluasi tata kelola internal. Pastikan sistem pembukuan dan laporan keuangan perusahaan Anda telah menerapkan rekonsiliasi fiskal bulanan, ekualisasi e-Faktur PPN vs SPT 1771, serta siap menghadapi pengawasan sistemik terintegrasi Coretax DJP.
Tanya Jawab Teknis Keberatan & Banding Pajak (FAQ)
1. Apakah selama proses keberatan dan banding utang pajak di SKPKB dapat disita atau diblokir rekeningnya oleh juru sita KPP?
Tidak. Berdasarkan Pasal 25 ayat (7) dan Pasal 27 ayat (5c) UU KUP jo. UU HPP, jumlah pajak yang belum disetujui dalam pembahasan akhir hasil pemeriksaan ditangguhkan penagihannya sampai dengan 1 (satu) bulan sejak tanggal penerbitan Surat Keputusan Keberatan atau Putusan Banding. Selama proses hukum berjalan, KPP dilarang menerbitkan Surat Teguran, Surat Paksa, maupun melakukan penyitaan rekening atas pokok pajak yang disengketakan.
2. Apa perbedaan mendasar antara permohonan pembatalan ketetapan (Pasal 36 UU KUP) dengan Keberatan (Pasal 25 UU KUP)?
Keberatan (Pasal 25) diajukan ketika Wajib Pajak menolak substansi materiil koreksi pajak hasil pemeriksaan. Sedangkan permohonan pengurangan/pembatalan ketetapan (Pasal 36 ayat 1 huruf b UU KUP) diajukan atas ketetapan pajak yang tidak benar atau cacat prosedur formal penerbitan (misalnya pemeriksaan dilakukan tanpa penyampaian SPHP atau tanpa closing conference). Kedua jalur ini bersifat saling meniadakan; jika Anda memilih jalur Keberatan, maka permohonan Pasal 36 tidak dapat diajukan bersamaan atas objek sengketa yang sama.
3. Jika kalah di tingkat Banding Pengadilan Pajak, apakah masih ada jalur hukum lanjutan?
Masih ada upaya hukum luar biasa, yaitu Peninjauan Kembali (PK) ke Mahkamah Agung berdasarkan Pasal 77 UU No. 14 Tahun 2002 tentang Pengadilan Pajak. Pengajuan PK hanya dapat diajukan atas dasar ditemukannya bukti tertulis baru yang penting dan bersifat menentukan (novum), atau apabila putusan nyata-nyata tidak sesuai dengan peraturan perundang-undangan yang berlaku. Namun, pengajuan PK tidak menunda kewajiban eksekusi pembayaran utang pajak hasil putusan banding.
Menerima SKPKB Bernilai Besar atau Memerlukan Pendampingan Keberatan & Banding?
Tim konsultan pajak terdaftar (BKP) dan Kuasa Hukum Pengadilan Pajak kami siap mendampingi badan usaha dan orang pribadi dalam penelaahan yuridis SKPKB, penyusunan surat keberatan ke Kanwil DJP, hingga representasi penuh di persidangan Pengadilan Pajak di seluruh wilayah Yogyakarta, Solo Raya, Klaten, dan Semarang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.