Panduan Lengkap Penyusutan Fiskal & Amortisasi Aset Berdasarkan PMK 72/2023: Kelompok Harta 1-4, Bangunan Permanen >20 Tahun, dan Koreksi SPT 1771
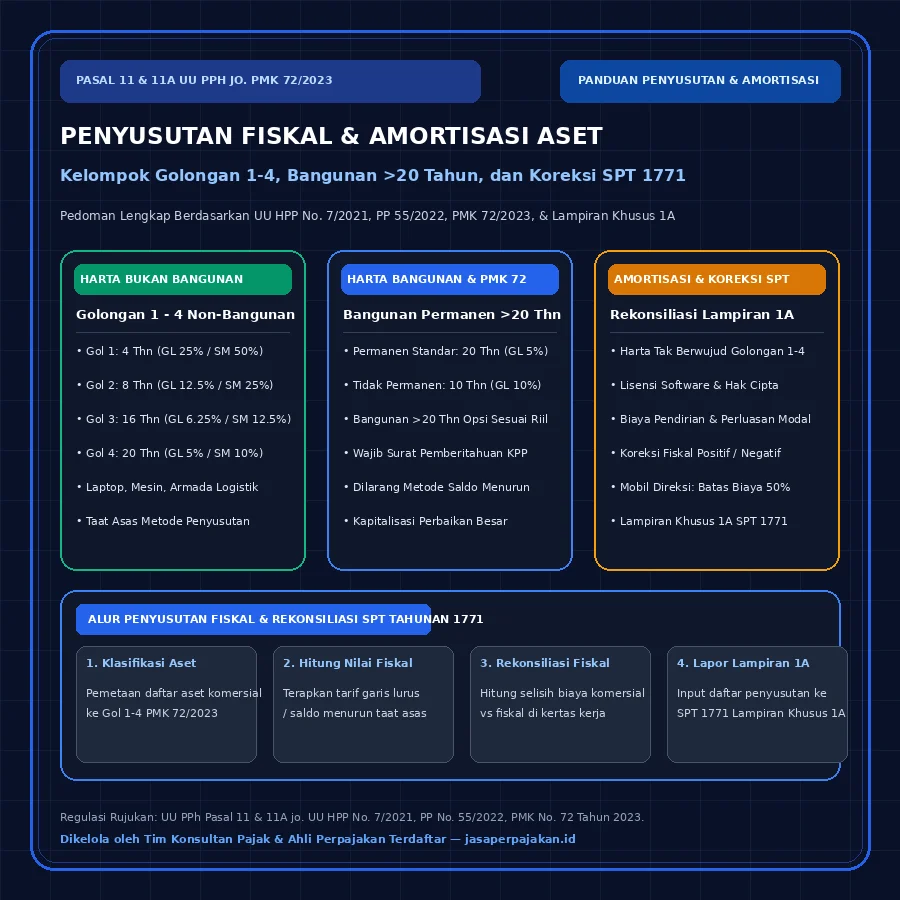
Penyusutan fiskal adalah metode pengalokasian beban perolehan harta berwujud sebagai pengurang penghasilan bruto (deductible expense) berdasarkan masa manfaat resmi PMK 72/2023. Aset non-bangunan terbagi dalam Golongan 1 (4 tahun: 25%), Golongan 2 (8 tahun: 12,5%), Golongan 3 (16 tahun: 6,25%), dan Golongan 4 (20 tahun: 5%), sedangkan bangunan permanen disusutkan 5% selama 20 tahun atau lebih.
Dalam tata kelola akuntansi dan kepatuhan perpajakan perusahaan, pengelolaan aset tetap (fixed assets) memegang peranan yang sangat vital terhadap penentuan besaran laba kena pajak. Di satu sisi, standar akuntansi keuangan komersial (SAK/ETAP/IFRS) memberikan keleluasaan bagi manajemen korporasi untuk menentukan taksiran umur ekonomis, nilai residu, serta metode depresiasi sesuai dengan kondisi riil keausan aset. Namun di sisi lain, otoritas perpajakan Republik Indonesia melalui Direktorat Jenderal Pajak (DJP) memberlakukan batas-batas ketentuan yang sangat ketat, terstandarisasi, dan mengikat secara hukum.
Ketidaksinkronan antara pencatatan komersial dengan ketentuan perpajakan sering kali memicu koreksi fiskal yang signifikan dalam pembukuan laporan keuangan dan pelaporan SPT Tahunan PPh Badan formulir 1771. Banyak entitas bisnis di koridor Daerah Istimewa Yogyakarta dan Jawa Tengah — mulai dari perusahaan pengembang teknologi dan agensi kreatif di Sleman (khususnya kawasan Depok, Mlati, dan Ngaglik); sentra industri manufaktur dan perhotelan di Kota Yogyakarta dan Bantul; pabrik tekstil dan logistik di Solo Raya (Surakarta, Kartasura, Sukoharjo); pengolahan hasil bumi di Klaten; hingga korporasi perdagangan di Semarang — terkejut saat menerima surat permintaan klarifikasi atau surat panggilan SP2DK dari Kantor Pelayanan Pajak (KPP) setempat hanya karena ketidaksesuaian klasifikasi kelompok aset dan pengisian Lampiran Khusus 1A.
Dasar Hukum Baku Penyusutan & Amortisasi Fiskal
Regulasi formal penyusutan dan amortisasi fiskal diatur secara hierarkis dalam: Pasal 11 dan Pasal 11A Undang-Undang Pajak Penghasilan (UU PPh) sebagaimana telah disempurnakan melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Peraturan Pemerintah Nomor 55 Tahun 2022 (PP 55/2022) tentang Penyesuaian Pengaturan di Bidang PPh; serta aturan pelaksanaan teknis komprehensif terbaru Peraturan Menteri Keuangan Nomor 72 Tahun 2023 (PMK 72/2023) tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud untuk Keperluan Perpajakan.
Prinsip Pokok Penyusutan Fiskal Sesuai PMK 72/2023
Sesuai Pasal 11 UU PPh jo. PMK 72/2023, pengeluaran untuk memperoleh harta berwujud yang mempunyai masa manfaat lebih dari 1 (satu) tahun tidak boleh dibebankan sekaligus pada tahun perolehan, melainkan harus dialokasikan melalui penyusutan selama masa manfaat harta tersebut. Penyusutan ini diakui secara fiskal sebagai biaya yang dapat dikurangkan dari penghasilan bruto (deductible expenses) sepanjang harta tersebut digunakan untuk mendapatkan, menagih, dan memelihara (3M) penghasilan yang merupakan objek pajak.
Beberapa prinsip fundamental yang wajib diperhatikan oleh pimpinan keuangan dan akuntan perpajakan perusahaan meliputi:
- Saat Dimulainya Penyusutan: Penyusutan fiskal dimulai pada bulan dilakukannya pengeluaran perolehan aset. Namun, bagi harta yang masih dalam proses pengerjaan (pembangunan gedung, perakitan mesin pabrik), penyusutan baru dimulai pada bulan selesainya pengerjaan harta tersebut.
- Izin Penundaan Penyusutan dari DJP: Wajib Pajak dapat mengajukan permohonan persetujuan kepada Direktur Jenderal Pajak agar penyusutan dimulai pada bulan harta tersebut digunakan untuk 3M penghasilan atau pada bulan harta mulai menghasilkan penerimaan komersial.
- Prinsip Nilai Sisa (Residual Value): Dalam ketentuan perpajakan di Indonesia, perhitungan penyusutan fiskal tidak memperhitungkan nilai sisa atau nilai residu (berbeda dengan akuntansi komersial yang kerap mencantumkan nilai taksiran sisa). Pada akhir masa manfaat, saldo nilai sisa buku (NBV fiskal) disusutkan sekaligus atau dialihkan.
- Asas Taat Asas (Konsistensi): Metode penyusutan yang telah dipilih oleh Wajib Pajak (garis lurus atau saldo menurun) wajib diterapkan secara taat asas dan konsisten dari tahun ke tahun.
Tabel Kelompok Harta Berwujud Bukan Bangunan & Tarif Resmi
Berdasarkan Lampiran PMK 72/2023, seluruh harta berwujud non-bangunan dikelompokkan ke dalam 4 (empat) golongan masa manfaat. Wajib Pajak diberikan opsi memilih salah satu dari dua metode yang diperkenankan undang-undang: metode garis lurus (straight-line method) atau metode saldo menurun (declining-balance method).
| Kelompok Harta | Masa Manfaat | Garis Lurus | Saldo Menurun | Contoh Harta Berwujud Umum |
|---|---|---|---|---|
| Golongan 1 | 4 Tahun | 25% | 50% | Komputer, laptop, printer, scanner, server kecil, telepon seluler operasional, perkakas kayu ringan, perlengkapan kantor portabel. |
| Golongan 2 | 8 Tahun | 12,5% | 25% | Mobil minibus operasional, pick-up, truk ekspedisi, sepeda motor kurir, pendingin ruangan (AC), genset kantor, mesin pengolah ringan. |
| Golongan 3 | 16 Tahun | 6,25% | 12,5% | Mesin pabrik manufaktur tekstil/garmen, mesin percetakan skala besar, peralatan penyulingan, kapal penangkap ikan komersial. |
| Golongan 4 | 20 Tahun | 5% | 10% | Alat berat konstruksi dermaga, jembatan timbang permanen, lokomotif industri, instalasi turbin pembangkit listrik khusus industri. |
Catatan penting bagi pengguna metode saldo menurun: Pada akhir masa manfaat (tahun ke-4 untuk Gol 1, tahun ke-8 untuk Gol 2, dst.), seluruh sisa nilai buku fiskal disusutkan sekaligus sampai habis (menjadi nol), sehingga tidak ada aset yang tertinggal menggantung dalam kertas kerja fiskal.
Terobosan Baru PMK 72/2023: Bangunan Permanen dengan Masa Manfaat Lebih dari 20 Tahun
Salah satu pembaruan paling signifikan dalam PMK 72/2023 (yang menyempurnakan kelemahan aturan lama PMK 96/PMK.03/2009) adalah ketentuan mengenai harta berwujud berupa bangunan permanen.
Bangunan Tidak Permanen
Bangunan yang bersifat sementara, terbuat dari bahan yang tidak tahan lama, atau bangunan yang dapat dipindah-pindahkan (seperti gudang darurat, bedeng proyek konstruksi, atau kantor kontainer sewa).
Metode: Hanya Garis Lurus (10% per tahun)
Metode Saldo Menurun: Dilarang
Bangunan Permanen (>20 Tahun)
Gedung perkantoran bertingkat, ruko cor beton, gudang industri baja kokoh, atau hotel yang secara teknis struktur memiliki umur ekonomis riil 30, 40, hingga 50 tahun.
Opsi Baru PMK 72: Sesuai Masa Manfaat Riil Pembukuan (misal 30 thn = 3,33%; 40 thn = 2,5%)
Syarat: Penyampaian Pemberitahuan Resmi ke KPP
Sebelum PMK 72/2023 berlaku, seluruh bangunan permanen wajib dipatok disusutkan tepat 20 tahun (tarif 5%). Hal ini sering menimbulkan ketimpangan ekstrem antara pembukuan komersial perusahaan yang menyusutkan gedung selama 40 tahun (tarif 2,5%) dengan pembukuan fiskal. Akibatnya, pada tahun ke-21 hingga ke-40, beban penyusutan gedung di laporan keuangan komersial harus dikoreksi positif secara penuh di SPT Tahunan karena nilai fiskalnya sudah habis di tahun ke-20.
Dengan PMK 72/2023, korporasi diberikan kepastian hukum untuk menyelaraskan masa manfaat bangunan permanen sesuai dengan masa manfaat sebenarnya berdasarkan pembukuan Wajib Pajak (misalnya 30 tahun atau 40 tahun), dengan menyampaikan surat pemberitahuan tertulis kepada Kepala KPP tempat Wajib Pajak terdaftar.
Ketentuan Khusus: Kendaraan Operasional & Ponsel Karyawan (KEP-220/PJ./2002)
Dalam audit kepatuhan pajak di KPP Pratama Sleman, KPP Pratama Yogyakarta, maupun KPP Madya Semarang, akun beban aset yang paling sering menjadi sasaran koreksi fiskal pemeriksa pajak adalah kendaraan sedan/minibus yang dibawa pulang oleh manajemen dan telepon seluler yang dipegang oleh pegawai tertentu.
Sesuai Keputusan Direktur Jenderal Pajak Nomor KEP-220/PJ./2002 jo. Surat Edaran SE-46/PJ/2002, perlakuan fiskalnya diatur sebagai berikut:
1. Kendaraan Sedan atau Sejenisnya untuk Manajemen / Direksi
Atas perolehan dan perbaikan besar kendaraan sedan atau sejenisnya yang dikuasai perusahaan dan disediakan untuk pegawai tertentu karena jabatan/pekerjaannya, hanya dapat dibebankan melalui penyusutan fiskal sebesar 50% dari jumlah penyusutan (Golongan 2, masa manfaat 8 tahun). Demikian pula biaya pemeliharaan, bahan bakar, dan servis rutinnya hanya dapat diakui sebesar 50% di SPT 1771 (50% sisanya wajib dikoreksi fiskal positif).
2. Kendaraan Operasional Bersama (Pool Antar-Jemput, Pick-Up, Truk)
Kendaraan yang digunakan untuk operasional bersama seluruh karyawan (mobil antar-jemput, armada logistik, pick-up operasional gudang yang tidak dibawa pulang secara pribadi oleh eksekutif) dapat disusutkan 100% penuh dan seluruh biaya pemeliharaannya merupakan deductible expense murni.
3. Telepon Seluler dan Pulsa Jabatan
Perangkat telepon seluler yang disediakan perusahaan untuk pegawai tertentu (Golongan 1, 4 tahun) serta beban pengisian pulsa/paket datanya diakui sebesar 50% dari jumlah penyusutan dan biaya langganan bulanan.
Amortisasi Harta Tak Berwujud (Intangible Assets) Berdasarkan Pasal 11A UU PPh
Bukan hanya aset fisik yang memiliki nilai depresiasi fiskal. Pengeluaran untuk memperoleh harta tak berwujud, hak paten, lisensi piranti lunak (software enterprise), hak merk dagang, rahasia dagang, serta biaya pendirian dan perluasan modal perseroan wajib dialokasikan melalui mekanisme amortisasi fiskal.
Tarif amortisasi berdasarkan Pasal 11A UU PPh jo. PMK 72/2023 adalah sebagai berikut:
Saldo Menurun: 50%
Lisensi software standar, hak cipta jangka pendek.
Saldo Menurun: 25%
Paten industri, merk dagang, waralaba menengah.
Saldo Menurun: 12,5%
Hak konsesi pertambangan/perkebunan skala sedang.
Saldo Menurun: 10%
Hak konsesi jangka panjang atau sesuai masa manfaat riil.
Khusus untuk biaya pendirian perusahaan dan biaya perluasan modal PT, perseroan memiliki dua alternatif legal: dapat dibebankan sekaligus pada tahun terjadinya pengeluaran, atau diamortisasi sesuai masa manfaat Kelompok 1 (4 tahun).
Pengeluaran Perbaikan Aset: Beban Rutin vs Kapitalisasi
Titik rawan berikutnya dalam pemeriksaan pajak adalah pemilahan antara biaya perbaikan rutin (revenue expenditure) dengan biaya renovasi besar yang menambah masa manfaat aset (capital expenditure).
Pedoman Kapitalisasi Perbaikan Harta Berwujud (Pasal 10 PMK 72/2023)
Pengeluaran untuk perbaikan, penambahan, atau peningkatan kapasitas harta berwujud yang mempunyai masa manfaat lebih dari 1 tahun harus dikapitalisasi ke dalam sisa nilai buku fiskal harta bersangkutan dan disusutkan selama sisa masa manfaat atau masa manfaat baru.
Jika perusahaan langsung membebankan renovasi gedung kantor senilai ratusan juta rupiah secara sekaligus di pos beban operasional tahun berjalan, KPP dipastikan akan melakukan koreksi fiskal positif karena pengeluaran tersebut seharusnya dikapitalisasi dan disusutkan bertahap.
Teknik Rekonsiliasi Fiskal & Pengisian Lampiran Khusus 1A SPT Tahunan 1771
Dalam penyusunan tax planning akhir tahun dan rekonsiliasi fiskal SPT 1771, selisih beban penyusutan komersial vs fiskal dihitung melalui kertas kerja rekonsiliasi khusus:
- Koreksi Positif Penyusutan: Terjadi jika beban penyusutan menurut pembukuan komersial perusahaan lebih besar daripada beban penyusutan yang diakui menurut ketentuan fiskal PMK 72/2023. Selisih lebih ini ditambahkan kembali ke laba komersial pada Formulir 1771-I Nomor 5 huruf l (Penyesuaian Fiskal Positif Lainnya).
- Koreksi Negatif Penyusutan: Terjadi jika beban penyusutan komersial perusahaan lebih kecil daripada beban penyusutan fiskal (misalnya perusahaan menggunakan metode garis lurus 10 tahun secara komersial, tetapi secara fiskal masuk Golongan 1 yang habis disusutkan dalam 4 tahun). Selisih kurang ini dicatat pada Formulir 1771-I Nomor 6 huruf c (Penyesuaian Fiskal Negatif Lainnya).
- Kewajiban Lampiran Khusus 1A: Wajib Pajak Badan wajib melampirkan formulir Lampiran Khusus 1A (Daftar Penyusutan dan Amortisasi Fiskal) pada SPT Tahunan PPh Badan. Formulir ini merinci jenis harta, bulan/tahun perolehan, harga perolehan, nilai sisa buku awal tahun, metode penyusutan komersial vs fiskal, tarif penyusutan, dan besaran koreksi fiskal tiap baris aset.
Jika Lampiran Khusus 1A tidak diisi secara lengkap atau tidak dilampirkan, DJP menganggap SPT Tahunan Wajib Pajak tidak lengkap, yang dapat berakibat pada penerbitan Surat Teguran atau penolakan laporan SPT sesuai ketentuan Pasal 3 ayat (7) UU KUP.
Simulasi Perhitungan Penyusutan Fiskal & Koreksi SPT 1771
Mari telaah studi kasus nyata sebuah perseroan terbatas di kawasan industri Kalasan, Sleman, Yogyakarta:
1. Data Aset Tetap:
- Membeli 4 unit Truk Box Operasional pada bulan Mei 2026.
- Total Harga Perolehan (Faktur Pembelian Bersih): Rp 1.200.000.000 (Rp 300 juta/unit).
- Kebijakan Akuntansi Komersial: Disusutkan 10 tahun (Garis Lurus, taksiran nilai sisa Rp 0).
2. Perhitungan Komersial (Tahun 2026 - 8 Bulan Pemakaian: Mei s.d. Desember):
Penyusutan Tahunan = Rp 1.200.000.000 / 10 = Rp 120.000.000/tahun
Penyusutan Komersial 2026 (8/12 x Rp 120.000.000) = Rp 80.000.000
3. Perhitungan Fiskal (PMK 72/2023):
- Truk operasional logistik masuk KELOMPOK GOLONGAN 2 (Masa Manfaat 8 Tahun).
- Metode Fiskal yang dipilih perseroan: Garis Lurus (Tarif 12,5% per tahun).
Penyusutan Fiskal Tahunan = 12,5% x Rp 1.200.000.000 = Rp 150.000.000/tahun
Penyusutan Fiskal 2026 (8/12 x Rp 150.000.000) = Rp 100.000.000
4. Rekonsiliasi Fiskal pada Formulir SPT 1771-I:
- Beban Penyusutan Fiskal (Rp 100.000.000) > Beban Komersial (Rp 80.000.000)
- KOREKSI FISKAL NEGATIF = Rp 20.000.000
* Dampak: Laba kena pajak perseroan turun sebesar Rp 20.000.000 secara legal, menghasilkan penghematan PPh Badan sebesar Rp 4.400.000 (tarif 22%) atau Rp 2.200.000 (jika memperoleh diskon fasilitas Pasal 31E UU PPh).
Mitigasi Risiko SP2DK Terkait Pengalihan & Penjualan Aset Tetap
Isu kritis lainnya timbul saat aset tetap perusahaan dijual, dilepas, atau mengalami musibah kebakaran/kehancuran. Berdasarkan Pasal 11 ayat (8) dan (9) UU PPh jo. PMK 72/2023:
- Pengakuan Nilai Sisa Buku: Apabila terjadi pengalihan harta atau penarikan harta karena sebab luar biasa, jumlah nilai sisa buku fiskal harta tersebut dibebankan sebagai kerugian fiskal pada tahun terjadinya pengalihan.
- Harga Jual / Penggantian Asuransi: Jumlah harga jual bersih atau penggantian asuransi yang diterima/diperoleh diakui sebagai penghasilan pada tahun terjadinya penarikan aset.
- Kewajiban PPN atas Pengalihan Aktiva (Pasal 16D UU PPN): Jangan lupa bahwa penyerahan aktiva berwujud yang menurut tujuan semula tidak untuk diperjualbelikan oleh Pengusaha Kena Pajak (PKP) terutang PPN 11% (Pasal 16D), kecuali atas penyerahan aktiva yang Pajak Masukannya tidak dapat dikreditkan sesuai Pasal 9 ayat (8) huruf b dan c UU PPN. Ketidaksinkronan data pelepasan aset di SPT 1771 dengan pelaporan SPT Masa PPN merupakan pemicu utama ekualisasi pajak bermasalah yang memicu surat cinta SP2DK.
Konsultasi Tata Kelola Aset Fiskal & Laporan Keuangan Perusahaan Anda
Hindari sanksi bunga administrasi dan koreksi fiskal sepihak akibat salah klasifikasi umur ekonomis aset dan kesalahan pengisian Lampiran Khusus 1A SPT Tahunan 1771. Tim Konsultan Pajak Berizin resmi di jasaperpajakan.id siap membantu audit aset tetap, penataan buku aktiva fiskal, hingga pendampingan klarifikasi SP2DK KPP di wilayah Jogja, Sleman, Solo, Klaten, dan Semarang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.