Panduan Lengkap e-Bupot Unifikasi PPh 23, 22, 15, dan PPh Final 4(2): Objek Pemotongan Jasa, Batas Setor-Lapor, dan Ekualisasi Biaya SPT 1771
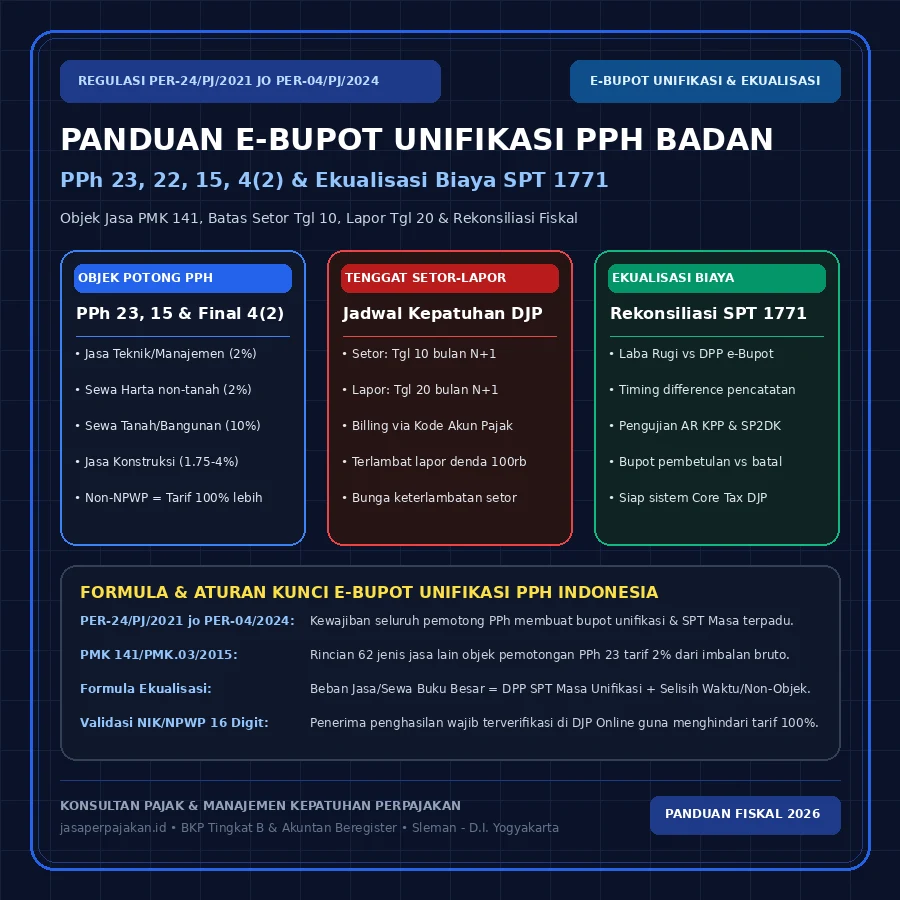
e-Bupot Unifikasi adalah sistem resmi DJP berbasis web sesuai PER-24/PJ/2021 jo PER-04/PJ/2024 untuk membuat Bukti Pemotongan/Pemungutan serta menyampaikan SPT Masa PPh Unifikasi (PPh 22, 23, 26, 15, dan 4 ayat (2)) paling lambat disetor tanggal 10 dan dilaporkan tanggal 20 bulan berikutnya.
Dalam tata kelola akuntansi dan perpajakan korporasi modern di Indonesia, kewajiban pemotongan dan pemungutan Pajak Penghasilan (PPh with-holding tax) memegang peranan krusial setara dengan Pajak Pertambahan Nilai (PPN). Setiap entitas bisnis, baik berbadan hukum Perseroan Terbatas (PT), Persekutuan Komanditer (CV), koperasi, hingga yayasan yang bertindak sebagai pihak pemotong pajak, berkewajiban menerbitkan bukti pemotongan elektronik dan melaporkannya ke Direktorat Jenderal Pajak (DJP) melalui aplikasi e-Bupot Unifikasi.
Di lapangan, terutama bagi pelaku usaha di koridor niaga dan jasa Daerah Istimewa Yogyakarta (seperti koridor perkantoran dan bisnis di Mlati, Depok, dan Ngaglik Kabupaten Sleman, pusat industri kreatif dan mebel di Banguntapan dan Sewon Bantul, hingga Kota Yogyakarta) serta kawasan industri Solo Raya, Klaten, dan Semarang, administrasi pemotongan PPh sering kali menimbulkan friksi. Mulai dari sengketa pemotongan dengan rekanan vendor karena keterlambatan penyerahan bukti potong, kekeliruan pengenaan tarif akibat NPWP/NIK rekanan belum tervalidasi 16 digit, hingga ketidaksinkronan antara akun beban operasional di laporan laba rugi dengan Surat Pemberitahuan (SPT) Masa yang berujung pada terbitnya Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Melalui pendampingan menyeluruh dari konsultan pajak badan usaha dan pembenahan pada pos pembukuan dan laporan keuangan fiskal, tata kelola pemotongan PPh Unifikasi dapat dirapikan sejak tahap penagihan invoice, sehingga hak kredit pajak rekanan terjaga dan risiko sanksi denda administrasi perusahaan dapat dieliminasi secara preventif.
Dasar Hukum & Landasan Yuridis Regulasi e-Bupot Unifikasi
Ketentuan operasional dan teknis Bukti Pemotongan/Pemungutan Unifikasi bersandar pada: Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP); Pasal 23, Pasal 22, Pasal 15, dan Pasal 4 ayat (2) UU Pajak Penghasilan (UU PPh); Peraturan Direktur Jenderal Pajak Nomor PER-24/PJ/2021 stdtd PER-04/PJ/2024 tentang Bentuk dan Tata Cara Pembuatan Bukti Pemotongan/Pemungutan Unifikasi serta Penyerahan SPT Masa PPh Unifikasi; Peraturan Menteri Keuangan Nomor 141/PMK.03/2015 tentang Jenis Jasa Lain Objek Pemotongan PPh 23; Peraturan Pemerintah Nomor 34 Tahun 2016 jo PP 55/2022 terkait PPh Final Sewa Tanah dan Bangunan; serta PMK 81/2024 terkait sistem inti Core Tax DJP.
Mekanisme Kepatuhan: Batas Setor Tanggal 10 dan Batas Lapor Tanggal 20
Berbeda dengan administrasi e-Faktur PPN yang menggunakan batas upload tanggal 15 dan pelaporan akhir bulan, rezim pemotongan PPh Unifikasi memiliki jadwal ganda yang wajib dipatuhi oleh seluruh pemotong pajak setiap bulannya:
Tanggal 10 Bulan Berikutnya (N+1)
Seluruh PPh yang telah dipotong/dipungut atas transaksi masa pajak sebelumnya (misal: transaksi pemotongan jasa per 15 Oktober 2026) wajib disetorkan paling lambat tanggal 10 November 2026 menggunakan Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS) yang diterbitkan melalui menu e-Billing SPT Masa PPh Unifikasi.
Tanggal 20 Bulan Berikutnya (N+1)
Setelah pembayaran tervalidasi Nomor Transaksi Penerimaan Negara (NTPN), Formulir SPT Masa PPh Unifikasi beserta seluruh lampiran daftar bukti potong wajib ditandatangani secara elektronik (passphrase / sertifikat elektronik) dan disubmit ke server DJP paling lambat tanggal 20 November 2026.
Sanksi Keterlambatan Setor dan Lapor Berdasarkan UU KUP
Keterlambatan dalam menjalankan kedua tenggat waktu di atas menimbulkan konsekuensi sanksi administrasi yang dihitung secara terpisah:
- Sanksi Bunga Keterlambatan Setor: Berdasarkan Pasal 9 ayat (2a) UU KUP stdtd UU HPP, keterlambatan pembayaran pajak terutang dikenai sanksi bunga per bulan yang dihitung berdasarkan suku bunga acuan Bank Indonesia ditambah uplift persentase yang ditetapkan melalui Keputusan Menteri Keuangan (KMK) per bulan.
- Sanksi Denda Keterlambatan Lapor SPT: Berdasarkan Pasal 7 ayat (1) UU KUP, keterlambatan pelaporan SPT Masa PPh Unifikasi dikenai denda administrasi sebesar Rp 100.000 (seratus ribu rupiah) per SPT Masa yang terlambat disampaikan.
- Sanksi Rekanan Tertahan: Vendor dan pihak ketiga yang dipotong pajaknya tidak dapat mengkreditkan PPh 23 atau PPh 22 pada SPT Tahunan mereka apabila bukti potong belum berstatus terdaftar resmi di basis data DJP, yang berpotensi merusak relasi rantai pasok bisnis perusahaan.
Tabel Matriks Komparatif Objek PPh Unifikasi, Tarif, dan Dasar Pengenaan
Aplikasi e-Bupot Unifikasi menggabungkan lima jenis pajak pemotongan ke dalam satu sistem terintegrasi. Memahami perbedaan karakteristik objek transaksi, tarif resmi, serta status kepemilikan NPWP/NIK sangat penting bagi staf penagihan dan akuntansi:
| Jenis Pajak | Objek Transaksi Utama | Tarif (Ber-NPWP / NIK Valid) | Tarif (Non-NPWP) | Sifat Pajak |
|---|---|---|---|---|
| PPh Pasal 23 — Jasa | Jasa manajemen, teknik, konsultan, kebersihan, keamanan, perbaikan mesin, dan 62 jasa lain (PMK 141/2015). | 2% dari DPP Bruto | 4% (Tarif 100% lebih tinggi) | Tidak Final (Kredit Pajak Rekanan) |
| PPh Pasal 23 — Sewa Harta | Sewa kendaraan operasional, rental mesin industri, alat berat, dan inventaris kantor selain tanah/bangunan. | 2% dari Jumlah Bruto | 4% (Tarif 100% lebih tinggi) | Tidak Final (Kredit Pajak Rekanan) |
| PPh Pasal 23 — Modal | Pembayaran royalti hak cipta/merek dagang, bunga pinjaman non-lembaga keuangan, dan dividen badan. | 15% dari Jumlah Bruto | 30% (Tarif 100% lebih tinggi) | Tidak Final (Kredit Pajak Rekanan) |
| PPh Final Pasal 4 ayat (2) — Sewa | Persewaan tanah dan/atau bangunan (gedung kantor, ruko niaga, gudang logistik, ruang usaha mall). | 10% dari Nilai Bruto Sewa | 10% (Tetap 10%) | Final (Bukan Kredit Pajak) |
| PPh Final Pasal 4 ayat (2) — Konstruksi | Jasa pelaksanaan, perencanaan, dan pengawasan konstruksi sesuai PP No. 9 Tahun 2022. | 1,75% – 4% (Tergantung Kualifikasi LPJK) | 4% – 6% (Tanpa Kualifikasi) | Final (Bukan Kredit Pajak) |
| PPh Pasal 22 | Pembelian barang oleh instansi pemerintah (BUMN/BUMD) atau industri tertentu (kertas, semen, baja, otomotif). | 1,5% (Pemerintah) / 0,1% - 0,45% (Industri) | 3% (Tarif 100% lebih tinggi) | Tidak Final (Dapat Dikreditkan) |
Titik Kritis Pemeriksaan: Ekualisasi Beban SPT 1771 vs DPP e-Bupot Unifikasi
Salah satu pemicu utama diterbitkannya surat klarifikasi SP2DK dari Account Representative (AR) Kantor Pelayanan Pajak (KPP Pratama Sleman, Yogyakarta, Bantul, maupun Surakarta) adalah ketidakcocokan dalam ekualisasi beban operasional.
Dalam pengawasan fiskal digital, DJP secara otomatis membandingkan akun-akun beban jasa dan sewa pada Laporan Laba Rugi komersial (Lampiran II SPT Tahunan PPh Badan 1771) terhadap akumulasi Dasar Pengenaan Pajak (DPP) pada SPT Masa PPh Unifikasi Masa Pajak Januari sampai dengan Desember. Formula pengujian yang digunakan adalah:
4 Penyebab Selisih Wajar yang Wajib Didokumentasikan
Apabila nilai biaya di Laporan Laba Rugi lebih besar daripada DPP e-Bupot Unifikasi, Wajib Pajak dicurigai lalai memotong PPh 23/4(2). Padahal, selisih tersebut sering kali timbul dari transaksi yang sepenuhnya sah dan wajar menurut kaidah akuntansi:
1. Selisih Waktu Pengakuan (Timing Difference)
Perusahaan menggunakan asas akrual di mana beban dicatat pada saat timbul kewajiban (misal: jurnal beban akhir tahun per 31 Desember), sementara bukti potong e-Bupot baru diterbitkan pada bulan berikutnya saat invoice ditagihkan atau pembayaran direalisasikan sesuai asas kas pemotongan pajak.
2. Komponen Reimbursement Penggantian Murni
Sesuai Pasal 1 ayat (3) PMK 141/PMK.03/2015, jumlah bruto pemotongan PPh 23 tidak termasuk penggantian biaya (reimbursement) yang telah dibayarkan pihak ketiga dan dilampiri faktur/kuitansi tagihan asli atas nama pengguna akhir. Nilai ini masuk ke pos biaya komersial namun tidak menjadi DPP bukti potong.
3. Transaksi Jasa dengan Penyedia Orang Pribadi (Objek PPh 21)
Beban jasa tenaga ahli atau profesional individu (seperti jasa arsitek perseorangan, konsultan IT lepas, atau pembicara workshop) dilaporkan pada SPT Masa PPh 21/26 (Formulir 1721-VI), bukan pada e-Bupot Unifikasi PPh 23. Kertas kerja ekualisasi wajib menyandingkan kedua SPT Masa tersebut.
4. Pembelian Barang & Jasa yang Terintegrasi Tanpa Rincian
Apabila dalam kontrak atau invoice tidak dipisahkan antara harga pengadaan material dan upah jasa perbaikan, seluruh nilai transaksi terancam dikenai pemotongan PPh 23. Perusahaan wajib membiasakan vendor melampirkan invoice terperinci (breakdown material vs jasa) agar pengenaan pajak proporsional.
Prosedur Bukti Potong Pembetulan vs Pembatalan di DJP Online
Dalam dinamika operasional bisnis, perubahan nilai transaksi, revisi kontrak, atau kesalahan penginputan identitas rekanan kerap terjadi. Sesuai ketentuan PER-24/PJ/2021 jo PER-04/PJ/2024, pemotong pajak memiliki fasilitas administratif untuk mengoreksi data:
- Bukti Potong Pembetulan: Diterbitkan apabila terjadi kesalahan pengetikan nominal nilai transaksi, koreksi tarif, atau perubahan alamat rekanan, namun transaksinya sendiri tetap terjadi. Nomor Bukti Potong tetap sama, namun digit pembetulan berubah menjadi 1, 2, dst. Bukti potong pembetulan otomatis memperbarui nilai kurang/lebih bayar pada SPT Masa PPh Unifikasi Pembetulan.
- Bukti Potong Pembatalan: Dilakukan apabila transaksi yang mendasari pemotongan pajak tersebut dibatalkan secara total oleh kedua belah pihak (misal: pembatalan PO pengadaan jasa). Status Bukti Potong akan menjadi Dibatalkan, dan nomor bukti potong tersebut tidak dapat dialihkan atau digunakan untuk transaksi lain.
Butuh Audit & Pendampingan Ekualisasi Pajak Perusahaan?
Konsultan pajak berizin resmi BKP di jasaperpajakan.id siap membantu penyusunan kertas kerja ekualisasi e-Bupot Unifikasi dan mitigasi risiko SP2DK sebelum pemeriksaan DJP.
Tanya Jawab Teknis Seputar e-Bupot Unifikasi (FAQ)
Apakah perusahaan yang tidak melakukan pemotongan pajak pada bulan berjalan wajib lapor SPT Masa Unifikasi?
Berdasarkan Pasal 7 ayat (3) PER-24/PJ/2021, apabila pada suatu masa pajak tidak terdapat transaksi pemotongan/pemungutan PPh (nihil), pemotong pajak tidak wajib menyampaikan SPT Masa PPh Unifikasi untuk masa pajak tersebut, kecuali untuk Masa Pajak Desember di mana pelaporan tetap dianjurkan sebagai penutup buku tahun fiskal.
Bagaimana cara memotong PPh 23 jika penyedia jasa menolak dipotong dan meminta pembayaran penuh?
Perusahaan dapat menerapkan mekanisme gross-up pajak, di mana nilai imbalan dinaikkan secara matematis sehingga setelah dipotong PPh 23 sebesar 2%, nilai bersih yang diterima penyedia jasa tetap sesuai kesepakatan. Tunjangan PPh hasil gross-up ini sah diakui sebagai biaya deductible pengurang laba bruto fiskal sepanjang dibukukan dengan tertib.
Apakah sistem Core Tax DJP akan mengubah format e-Bupot Unifikasi saat ini?
Sesuai PMK 81/2024, sistem Core Tax menyatukan seluruh akun pajak berbasis Taxpayer Account Management (TAM). Seluruh data e-Bupot Unifikasi dan e-Faktur akan tersinkronisasi otomatis (prepopulated) ke dalam draf SPT Tahunan 1771 Wajib Pajak, sehingga akurasi penerbitan bukti potong bulanan menjadi faktor penentu kelancaran pelaporan tahunan.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.